


Publié le 19 mai 2025 - Mis à jour le 11 septembre 2026 - md22
Pourquoi le poids des produits finis décide de votre marge
Dans un métier où la matière première représente le premier poste de charges variables, chaque gramme servi au-delà du grammage prévu sort directement du résultat. L'écart est invisible à l'unité : il se voit sur le mois, quand le coût matière réel ne correspond plus au coût matière théorique calculé sur les fiches techniques.
Le raisonnement vaut dans les deux sens. Une portion trop généreuse coûte ce qu'elle pèse en trop et peut faire renoncer le client à la suite du repas. Une portion trop maigre dégrade la perception du prix et fait perdre le client. La régularité n'est pas une contrainte de gestion : c'est ce que le client achète quand il revient.
Un coût matière théorique juste et un coût matière réel qui dérive, c'est presque toujours un problème de poids.
Les trois familles de pertes à intégrer dans vos fiches techniques
Le poids qui sort de la cuisine n'est jamais celui qui est entré en réserve. Trois étapes font disparaître de la matière, et toutes les trois doivent figurer dans le calcul sous peine de fausser le coût de revient dès la première ligne.
Où la matière disparaît entre l'achat et l'assiette
| Étape | Type de perte | Exemple concret | Effet sur le calcul |
|---|---|---|---|
| Préparation | Épluchage, parage, désossage | Épluchures, os, gras retirés | Passage du poids brut au poids net |
| Cuisson | Évaporation, réduction | Eau évaporée, sauce réduite | Perte de poids et de volume |
| Service | Portionnement, dressage | Restes de découpe, parures de dressage | Écart entre poids produit et poids servi |
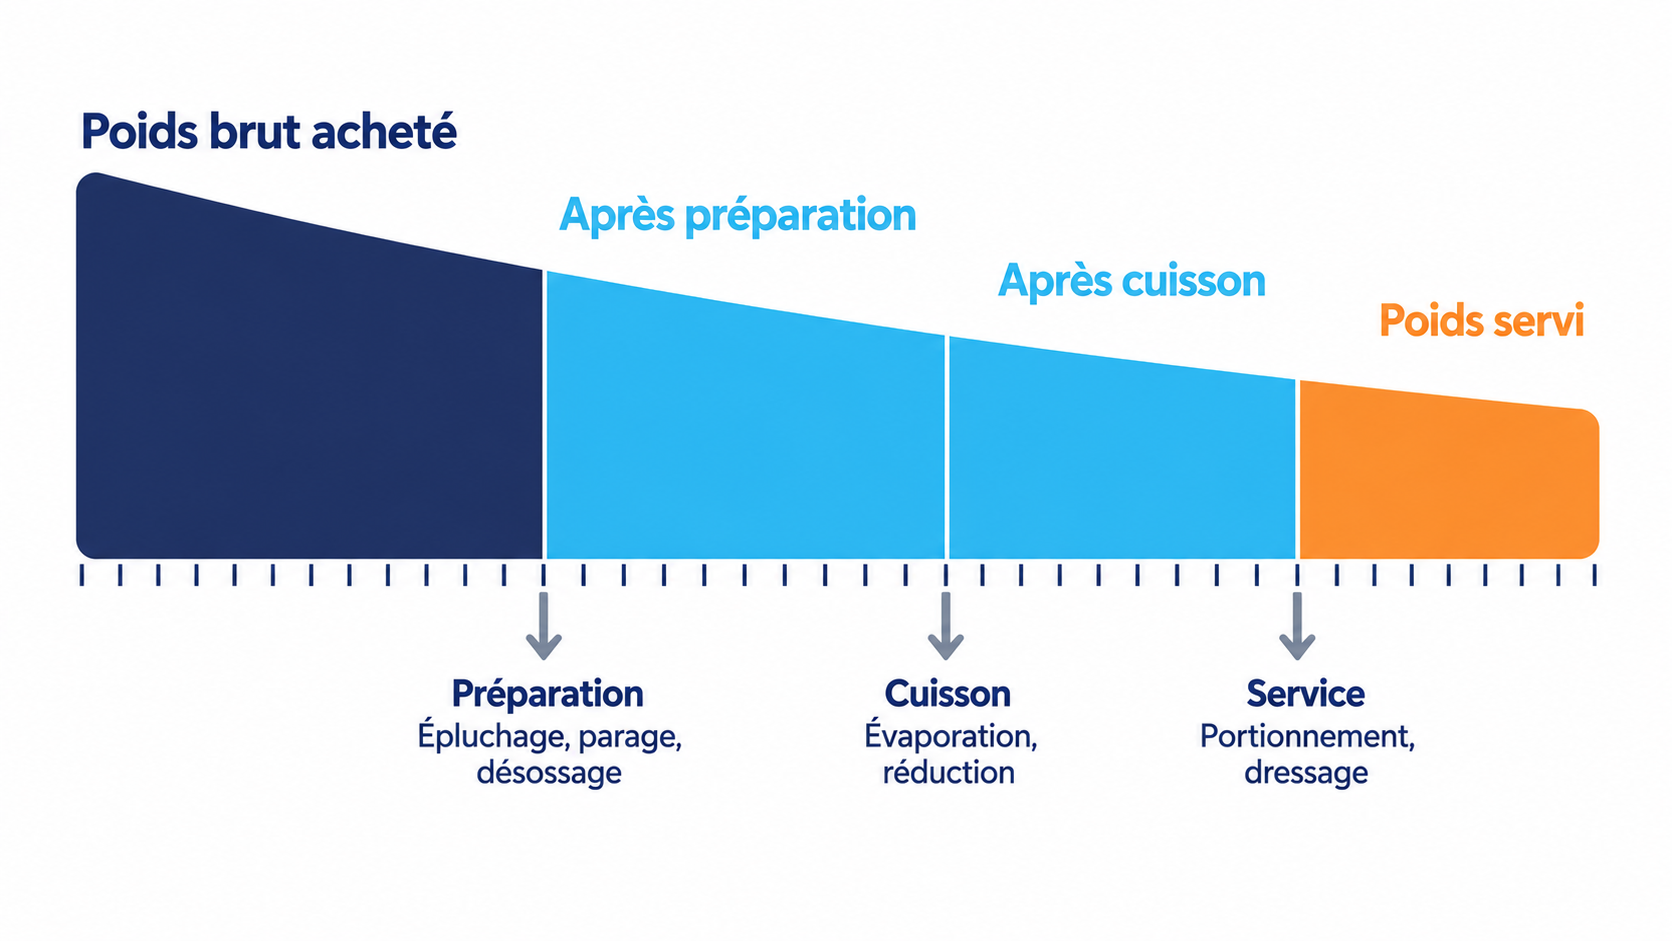
Une fiche technique qui valorise l'ingrédient au poids brut sous-estime systématiquement le coût réel. La méthode complète de calcul, pertes comprises, est détaillée sur notre page consacrée à la fiche technique recette.
Selon le métier, la perte dominante n'est pas la même. En boucherie, elle se joue au rendement de découpe. En boulangerie, elle se répartit entre la perte au façonnage, la perte à la cuisson et les invendus, comme l'expose la page sur les rendements et pertes en boulangerie.
Standardiser les recettes pour supprimer les écarts entre opérateurs
La plupart des écarts de poids ne viennent pas d'un problème technique mais d'une variation d'un cuisinier à l'autre. Le même plat, produit par deux personnes, sort à deux poids différents dès lors que la quantité n'est écrite nulle part.
La première étape est donc documentaire : chaque produit fini est associé à une fiche technique qui précise les quantités exactes, le mode opératoire, l'ordre des opérations et le poids final attendu. Cette fiche doit être accessible au poste, pas rangée dans un bureau.
- une fiche technique par produit fini, quantités nettes et poids de sortie compris ;
- un mode opératoire écrit : la production se poursuit à l'identique en l'absence du chef ;
- une version de référence diffusée à tous les postes, et une seule version qui fait foi.
Le bénéfice est double : les erreurs humaines diminuent, et le coût matière théorique devient un point de comparaison fiable au lieu d'une estimation.
Peser et calibrer à chaque étape de la production
Une fiche technique juste ne suffit pas si rien ne vérifie qu'elle est suivie. La pesée systématique semble contraignante ; elle est en pratique le contrôle qui détecte l'écart au moment où il se produit, et non deux mois plus tard sur un ratio.
Trois façons de contrôler le poids en production
| Méthode | Ce qu'elle contrôle | Où elle convient le mieux |
|---|---|---|
| Pesée des ingrédients | La quantité engagée, avant transformation | Préparations, pâtes, sauces, farces |
| Calibrage des contenants | La portion servie, sans geste de pesée supplémentaire | Service à la portion, garnitures, accompagnements |
| Pesée du produit fini | L'écart entre poids attendu et poids réel de sortie | Produits vendus au poids, plateaux, pièces |
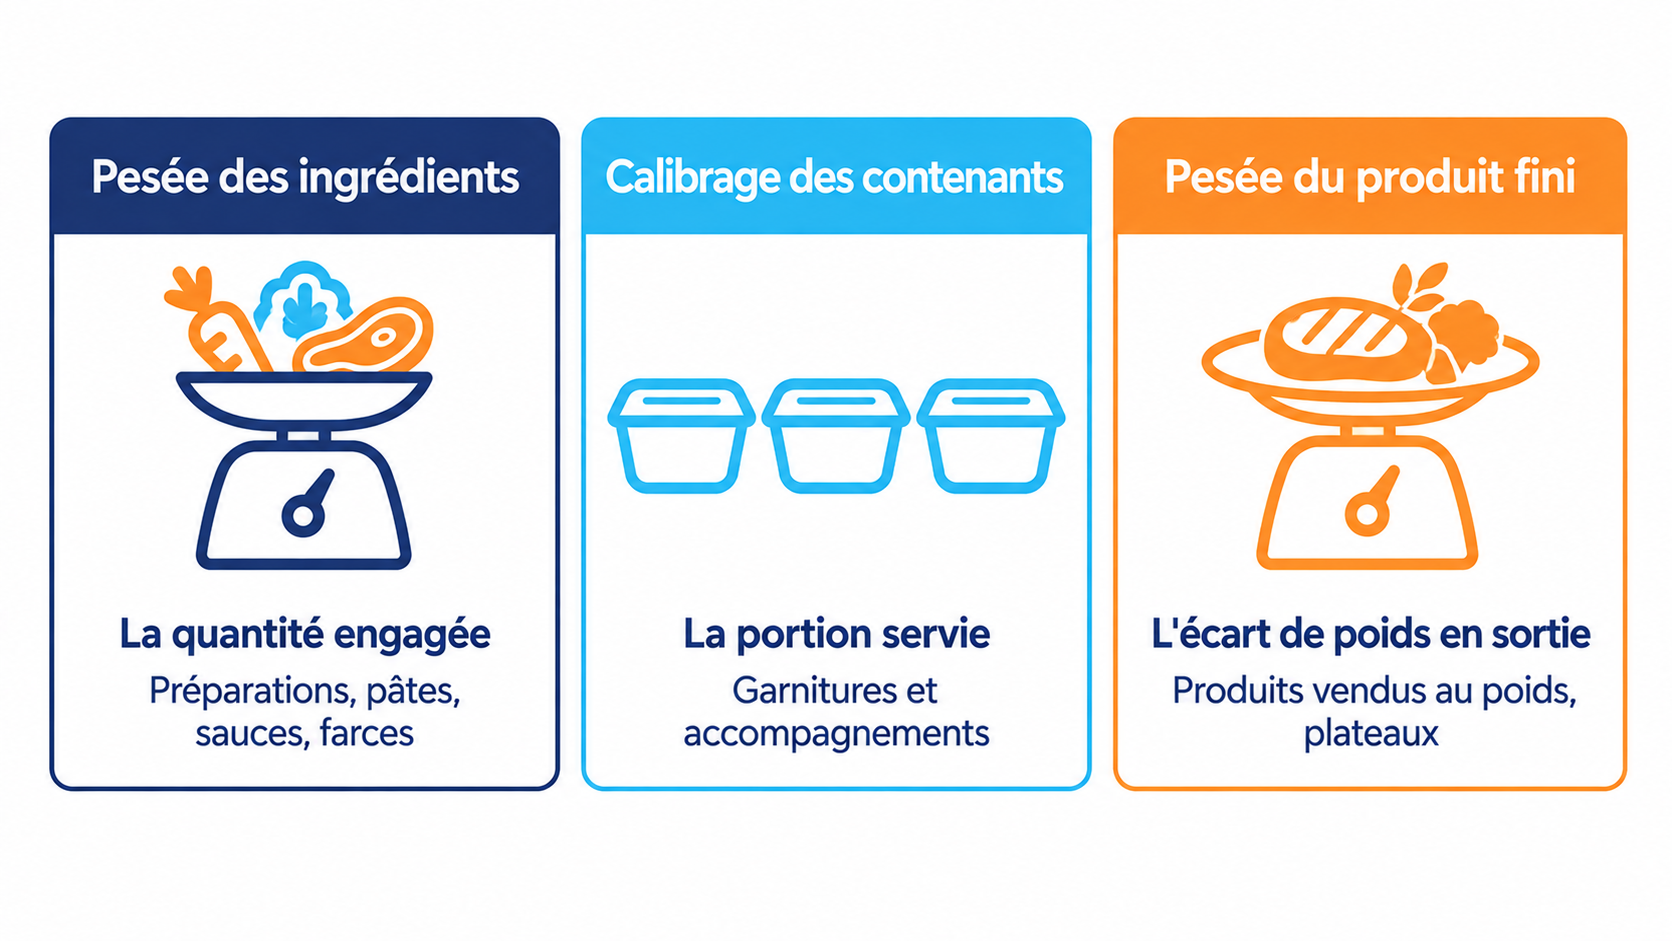
Un steak un peu plus épais ou une garniture un peu plus généreuse ne coûtent rien à l'unité. Multipliés par les couverts d'un service, puis par les services d'un mois, ils déplacent le coût matière de plusieurs points. Le contrôle des rendements et des écarts de découpe fait l'objet de un article dédié.
Ce qui n'est pas pesé n'est pas su, et ce qui n'est pas su ne se corrige jamais.
Former les équipes à la culture du poids juste
Un outil ne remplace pas une équipe convaincue. La notion à faire passer est simple : la régularité n'est pas l'ennemie de la créativité. On crée en concevant la recette ; on reproduit en la produisant. Confondre les deux moments coûte cher des deux côtés, en marge comme en satisfaction client.
La sensibilisation passe par la mesure partagée : afficher l'écart constaté entre poids attendu et poids réel, l'expliquer, puis le suivre. Une équipe qui voit l'effet de son geste corrige d'elle-même, là où une consigne descendante s'érode en quelques semaines.
Glossaire du poids et des rendements
- Poids brut
- Poids de l'ingrédient tel qu'il est acheté, avant parage, épluchage ou désossage.
- Poids net
- Poids réellement utilisable après préparation. C'est lui qui doit être valorisé dans une fiche technique.
- Rendement
- Rapport entre le poids net obtenu et le poids brut engagé, exprimé en pourcentage.
- Coût matière théorique
- Coût des ingrédients calculé à partir des fiches techniques et des ventes enregistrées.
- Calibrage
- Usage d'un contenant ou d'un ustensile de contenance connue pour servir une portion constante sans pesée.
Questions fréquentes sur la maîtrise du poids des produits finis
Pourquoi le poids des produits finis influence-t-il la marge ?
Parce que la matière première est le premier poste de charges variables. Chaque gramme servi au-delà du grammage prévu sort du résultat, et l'écart ne devient visible qu'au moment où le coût matière réel s'écarte du coût matière théorique.
Quelles pertes faut-il intégrer dans une fiche technique de restaurant ?
Trois familles : les pertes de préparation (épluchage, parage, désossage) qui font passer du poids brut au poids net, les pertes de cuisson (évaporation, réduction), et les pertes au service (portionnement, dressage).
Comment éviter que deux cuisiniers produisent le même plat à deux poids différents ?
En documentant chaque produit fini par une fiche technique accessible au poste, précisant les quantités nettes, le mode opératoire et le poids de sortie attendu, puis en calibrant les contenants de service.
La pesée systématique est-elle réaliste en boucherie ou en boulangerie ?
Elle se cible. En boucherie, le contrôle porte sur le rendement de découpe et le poids des pièces vendues ; en boulangerie, sur le poids de pâte au façonnage et la perte à la cuisson. Il ne s'agit pas de tout peser, mais de peser là où l'écart coûte.
À quelle fréquence contrôler les écarts de poids ?
Un contrôle ponctuel par produit suffit à l'installation, puis un suivi mensuel de l'écart entre coût matière théorique et coût matière réel signale les dérives sans imposer de pesée permanente.