

Publié le 14 avril 2026 - Mis à jour le 4 septembre 2026 - md22
Pourquoi la marge brute est-elle si cruciale ?
Que vous soyez restaurateur, boucher, boulanger ou traiteur, calculer avec précision la marge brute vous permet de prendre des décisions éclairées sur vos prix de vente, vos achats, et d'optimiser vos coûts. Sans ce calcul, vous pilotez à vue - et vous découvrez les problèmes au bilan, quand il est trop tard pour agir.
Un point de marge perdu sur un chiffre d'affaires de 300 000 € représente 3 000 € de résultat en moins. Multiplié par 5 points - l'écart habituel entre une marge non pilotée et une marge maîtrisée - c'est 15 000 € de résultat annuel qui disparaissent sans qu'aucune alerte ne se déclenche.
Une marge non pilotée devient rapidement une marge subie.
La marge solide : formule et exemple chiffré
La marge solide concerne tous les ingrédients utilisés dans les fiches techniques de recettes - solides ou liquides - utilisés exclusivement en cuisine (exemple : le vin pour cuisiner). La formule est la suivante :
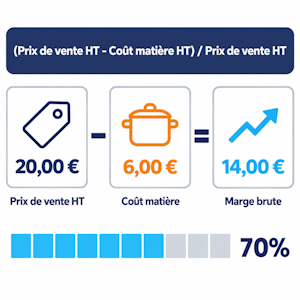
[(CA HT - Coût d'achat nourriture consommée HT) / CA HT] × 100
En général, une marge solide doit être supérieure à 70 %. Exemple concret :
- Prix de vente affiché à la carte : 24 € TTC (TVA 20 %)
- Prix de vente HT : 24 € / 1,20 = 20 € HT
- Coût matière : 6 € HT
Marge brute : 20 € - 6 € = 14 € - soit 70 %
Si le coût matière passe à 7 € HT suite à une hausse fournisseur, la marge tombe immédiatement à 65 %. Sans outil de pilotage, cette dérive passe inaperçue pendant des semaines.
Ce que change un euro de coût matière sur la même recette
| Situation | Coût matière HT | Marge en valeur | Marge en pourcentage |
|---|---|---|---|
| Prix fournisseur d'origine | 6 € | 14 € | 70 % |
| Après hausse fournisseur | 7 € | 13 € | 65 % |

La plupart des professionnels raisonnent encore en coefficient multiplicateur sans mesurer l'impact réel sur la marge en pourcentage et en valeur. DionySols automatise ces calculs et montre immédiatement l'effet d'une variation de prix fournisseur sur la rentabilité de chaque recette.
Un autre levier souvent ignoré : les portions. Une overportion de 10 g par plat, sur 50 couverts par jour et 300 jours d'ouverture, représente 150 kg de matière perdue par an. Selon le produit, c'est plusieurs milliers d'euros de marge qui s'évaporent sans qu'aucune alerte ne se déclenche. La fiche technique recette est le socle qui empêche cette dérive - et en boucherie, la maîtrise du rendement de découpe est le premier levier pour transformer les pertes en marge récupérée.
La marge liquide : raisonnez en euros, pas seulement en pourcentage
La marge liquide concerne les boissons vendues à l'unité (au verre, à la bouteille). Il est souvent plus pertinent de se concentrer sur la valeur fixe en euros plutôt que sur le pourcentage seul.
[(Valeur boissons vendues HT - Coût d'achat boissons consommées HT) / Valeur boissons vendues HT] × 100
Exemple : est-il préférable de vendre une bouteille à 75 % de marge avec une marge fixe de 11 €, ou une bouteille à 58 % de marge avec une marge fixe de 17 € ? La deuxième option est plus rentable. DionySols permet d'analyser cela pour chaque boisson avec une visualisation détaillée des marges en % et en €.
Marges brutes par secteur : les repères à connaître
Les marges brutes varient selon les secteurs d'activité. Voici les repères observés sur le terrain :
- Restaurant : entre 65 % et 75 % selon la gestion des coûts matière et de main d'oeuvre. Passage de 65 % à 72 %-74 % possible avec pilotage des fiches techniques.
- Boulangerie / Pâtisserie : jusqu'à 80 % et plus grâce à une gestion optimisée des ingrédients et des lots de production.
- Boucherie / Charcuterie : entre 55 % et 65 % selon la gestion des découpes et des pertes. Un boucher sans pilotage tourne autour de 50 % - avec mesure du rendement, il peut atteindre 60 %.
- Traiteur : entre 65 % et 70 %, variable selon le mix produits et les extras liés aux services (main d'oeuvre, logistique).
Ces repères ne sont atteignables qu'avec des fiches techniques à jour et des prix fournisseurs actualisés en temps réel. En restaurant, le pilotage précis du coût matière est le premier levier pour atteindre et maintenir ces objectifs de marge.
Les repères de marge brute, métier par métier
| Métier | Fourchette observée | Condition d'atteinte |
|---|---|---|
| Restaurant | 65 % à 75 % | Pilotage des fiches techniques - passage de 65 % à 72 %-74 % |
| Boulangerie / Pâtisserie | Jusqu'à 80 % et plus | Gestion optimisée des ingrédients et des lots de production |
| Boucherie / Charcuterie | 55 % à 65 % | Mesure du rendement de découpe - 50 % sans pilotage, 60 % avec |
| Traiteur | 65 % à 70 % | Mix produits et extras de service maîtrisés |

Ces repères ne sont atteignables qu'avec des fiches techniques à jour et des prix fournisseurs actualisés en temps réel.
Les erreurs fréquentes dans le calcul de la marge
- Confondre coefficient multiplicateur et marge réelle - un coefficient de 3,5 ne correspond pas à 65 % de marge
- Mélanger TTC et HT dans les calculs
- Ne pas intégrer les pertes matières dans le coût de revient
- Oublier les coûts cachés (personnel, énergie, extras de service)
- Ne pas actualiser les prix fournisseurs régulièrement - une hausse de 10 % sur les achats non répercutée absorbe immédiatement plusieurs points de marge
- Contrôler les portions sans fiche technique - sans grammage de référence, le contrôle est impossible
Comment DionySols simplifie le calcul de la marge brute
DionySols Expert automatise le calcul et le suivi de la marge brute pour chaque recette et chaque produit vendu. Concrètement :
- Calcul instantané de la marge brute sur chaque recette et chaque boisson
- Visualisation des marges en % et en € pour chaque ingrédient ou produit fini
- Répercussion automatique de toute variation de prix fournisseur sur l'ensemble des recettes liées
- Suivi des marges sur 12 mois glissants pour identifier les tendances et les dérives
- Valorisation des découpes et des pertes en temps réel grâce au module rendement matière
- Accès à plus de 5 000 recettes et 7 000 ingrédients déjà intégrés avec leurs coûts matière
La mise à jour des prix fournisseurs est automatisée grâce à DySiarc, qui lit vos factures ligne par ligne et recalcule en cascade le coût matière de toutes les fiches techniques impactées - sans ressaisie manuelle.
Le calcul de la marge brute devient une tâche automatisée, accessible à tous vos collaborateurs, pour des décisions éclairées et une rentabilité maîtrisée au quotidien - pas seulement au bilan.
Glossaire
- Marge solide
- Différence entre le chiffre d'affaires HT et le coût d'achat de la nourriture consommée HT, exprimée en pourcentage du CA. Couvre tous les ingrédients utilisés en cuisine (solides et liquides de cuisson).
- Marge liquide
- Différence entre la valeur des boissons vendues HT et le coût d'achat des boissons consommées HT, exprimée en pourcentage. Concerne les boissons vendues au verre ou à la bouteille, hors boissons utilisées en cuisine.
- Coût matière
- Coût total des ingrédients nécessaires à la réalisation d'une recette ou d'un produit fini, calculé à partir des prix d'achat réels et des quantités prévues dans la fiche technique. C'est la base du calcul de la marge brute.
Questions fréquentes
Comment calculer la marge brute d'une recette en restaurant ?
La formule est : [(CA HT - coût d'achat nourriture consommée HT) / CA HT] × 100. Pour un plat vendu 20 € HT avec un coût matière de 6 € HT, la marge brute est de 70 %. En restaurant, l'objectif se situe entre 65 % et 75 %. DionySols recalcule cette marge automatiquement à chaque variation de prix fournisseur sur l'ensemble de vos fiches techniques.
Quelle est la différence entre marge solide et marge liquide ?
La marge solide couvre tous les ingrédients utilisés en cuisine (nourriture + liquides de cuisson). La marge liquide concerne les boissons vendues au verre ou à la bouteille. La distinction est importante car les leviers d'optimisation diffèrent : sur la marge solide, c'est le grammage et le rendement qui comptent ; sur la marge liquide, c'est la valeur en euros par bouteille vendue, pas seulement le pourcentage.
Un boucher ou un traiteur peut-il appliquer la même méthode de calcul de marge ?
Oui, la formule de base est identique. Ce qui change, c'est l'intégration des pertes et des rendements spécifiques au métier. En boucherie, le rendement de découpe (poids vendable sur poids brut) impacte directement le coût matière réel. Chez un traiteur, les extras liés aux prestations (main d'oeuvre, transport, matériel) doivent être intégrés au coût de revient. DionySols adapte le calcul à chaque métier, y compris le module rendement matière pour les bouchers.
À quelle fréquence faut-il recalculer la marge brute de ses recettes ?
À chaque variation de prix fournisseur - c'est-à-dire en permanence. Une hausse de 10 % sur un ingrédient clé peut faire perdre plusieurs points de marge sur toutes les recettes concernées. Sans outil automatisé, ces dérives passent inaperçues pendant des semaines. DionySols recalcule en cascade dès qu'un prix d'achat change - la marge affichée est toujours à jour.