

Publié le 14 septembre 2026 - md22
Mais savez-vous si le prix de votre crème a augmenté ? Si la remise négociée sur votre farine a été appliquée ? Si le conditionnement de votre produit habituel a changé ?
Une facture peut être correctement enregistrée sans que ses informations servent à piloter l'activité.
Pour un restaurateur, un boucher, un boulanger ou un traiteur, ces informations ont pourtant une conséquence concrète : elles font évoluer le coût de ce qui sera préparé et vendu.
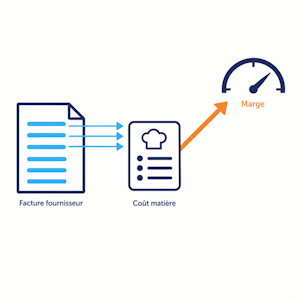
La facture ne sert donc pas seulement à justifier une dépense. Elle permet aussi de vérifier ce que vous achetez et d'actualiser vos coûts.
Une facture enregistrée ne dit pas si votre marge tient
Un total de facture vous indique combien vous devez au fournisseur. Il ne vous explique pas, à lui seul, pourquoi vos achats coûtent davantage.
Plusieurs situations peuvent produire le même résultat :
- Vous avez acheté de plus grandes quantités.
- Le prix de certaines références a augmenté.
- Une remise n'a pas été appliquée.
- Vous avez commandé des produits différents.
- Le conditionnement a changé.
Ces situations appellent des décisions différentes.
Acheter davantage pour répondre à une hausse des ventes n'a pas la même signification que payer plus cher une quantité identique. Et une erreur de facturation ne se traite pas comme une hausse tarifaire annoncée et acceptée.
Avant de chercher à améliorer sa marge, il faut comprendre ce qui fait évoluer ses achats.
Quelles informations regarder dans vos factures ?
L'analyse commence à la ligne de facture.
Pour chaque ingrédient important, il faut pouvoir identifier le produit, la quantité achetée, l'unité de facturation, le conditionnement, le prix HT et les remises éventuelles.
La date et le fournisseur permettent ensuite de retrouver l'historique et les conditions applicables.
Tableau récapitulatif - ce qui se lit sur une ligne de facture
| Information | Ce qu'elle permet |
|---|---|
| Le produit | Vérifier qu'il s'agit bien de la référence habituelle |
| La quantité achetée | Distinguer un volume en hausse d'un prix en hausse |
| L'unité de facturation | Ramener le prix à une base comparable |
| Le conditionnement | Repérer un changement de contenance |
| Le prix HT | Suivre l'évolution réelle du tarif |
| Les remises éventuelles | Contrôler que l'accord négocié a été appliqué |
| La date | Retrouver l'historique du produit |
| Le fournisseur | Rattacher la ligne aux conditions applicables |
L'objectif est simple : répondre à cette question.
Combien me coûte réellement une unité comparable de cet ingrédient ?
Selon le produit, cette unité sera le kilogramme, le litre ou la pièce. Tant que cette base n'est pas claire, une comparaison de prix peut conduire à une mauvaise conclusion.
Un carton moins cher peut cacher un produit plus cher
Prenons un exemple fictif.
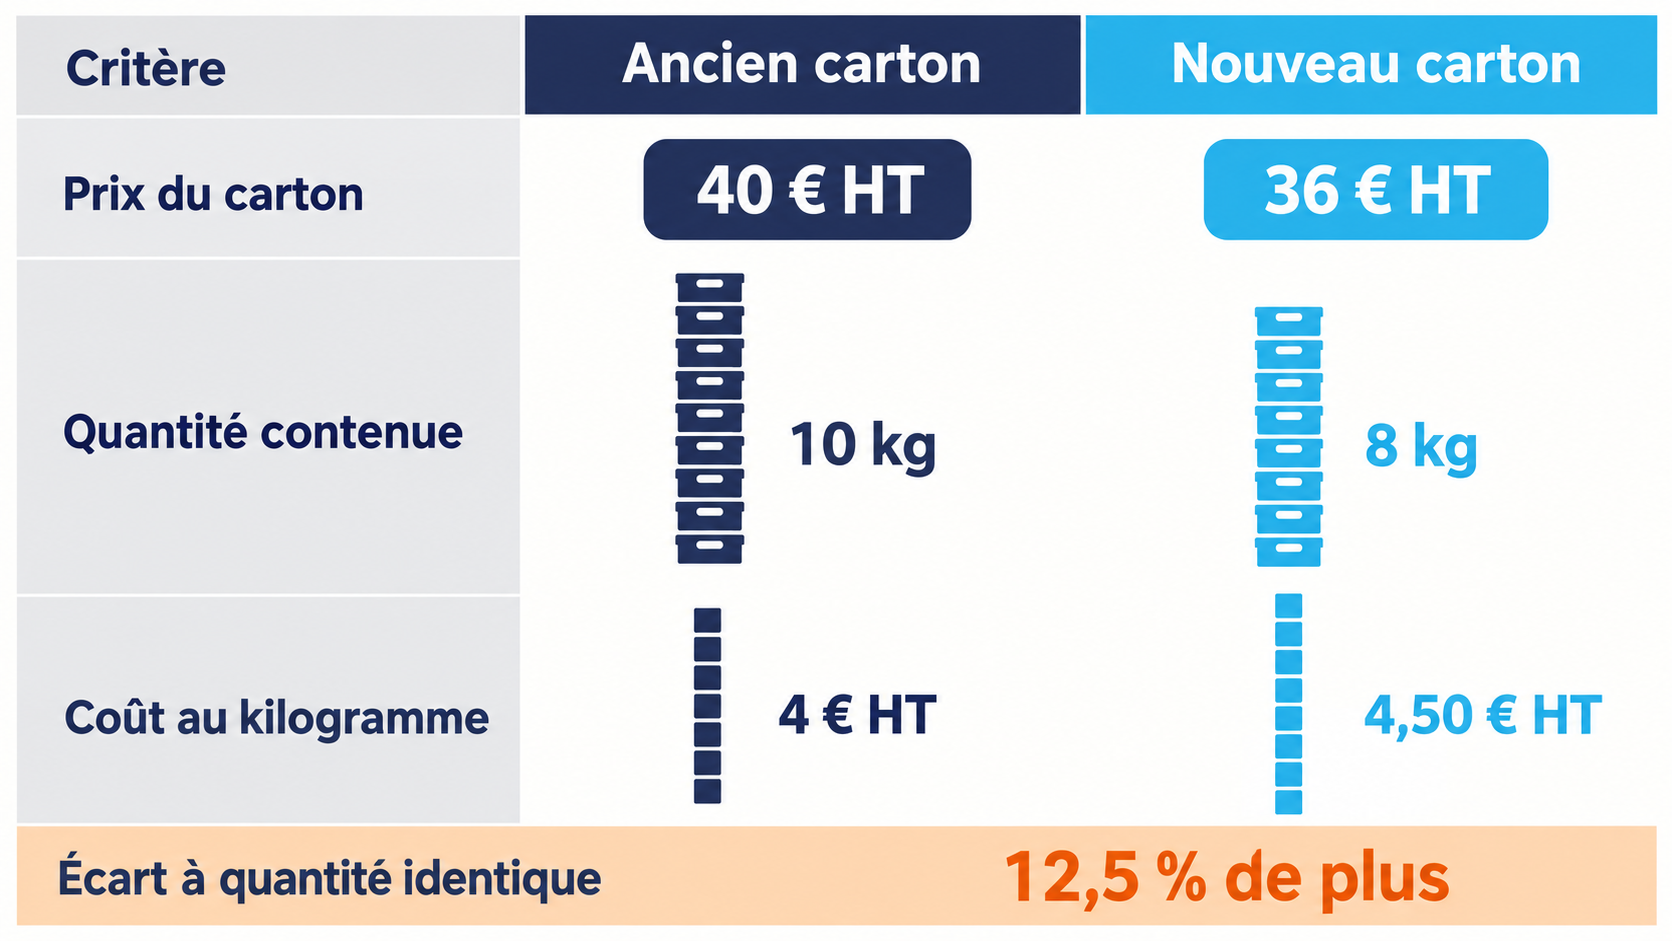
Le même produit, deux conditionnements
| Critère | Ancien carton | Nouveau carton |
|---|---|---|
| Prix du carton | 40 € HT | 36 € HT |
| Quantité contenue | 10 kg | 8 kg |
| Coût au kilogramme | 4 € HT | 4,50 € HT |
| Écart à quantité identique | - | 12,5 % de plus |
Le carton coûte 4 € de moins. Pourtant, à quantité identique, le produit coûte 12,5 % de plus.
Pour comparer correctement, il faut aussi vérifier la qualité, la composition et l'usage du produit. Deux références vendues au kilogramme ne sont pas nécessairement équivalentes en cuisine ou à la découpe.
Le prix d'achat reste une donnée essentielle. Il doit être rapproché de ce que le produit permet réellement de préparer et de vendre.
Relier le prix facturé aux recettes
Repérer une hausse est une première étape. Comprendre où elle se répercute permet d'agir.
Un même ingrédient peut entrer dans plusieurs préparations : une crème dans une sauce et un dessert, une farine dans plusieurs pâtes, une viande dans différents plats.
Si son prix d'achat évolue mais que les fiches techniques conservent l'ancien coût, la marge calculée devient trop favorable lorsque le prix augmente.
À recette et prix de vente identiques, la hausse du coût matière réduit la marge brute en euros.
Il faut donc relier trois informations :
- Le prix d'achat actualisé de l'ingrédient.
- La quantité utilisée pour produire une portion.
- Le prix de vente HT du produit fini.
Les rendements et les pertes prévus doivent également être intégrés lorsque la quantité achetée diffère de la quantité utilisable.
Une mercuriale à jour prend toute sa valeur lorsqu'elle alimente des fiches techniques fiables.
Quelques centimes par portion peuvent compter
Voici un exemple fictif et simplifié.
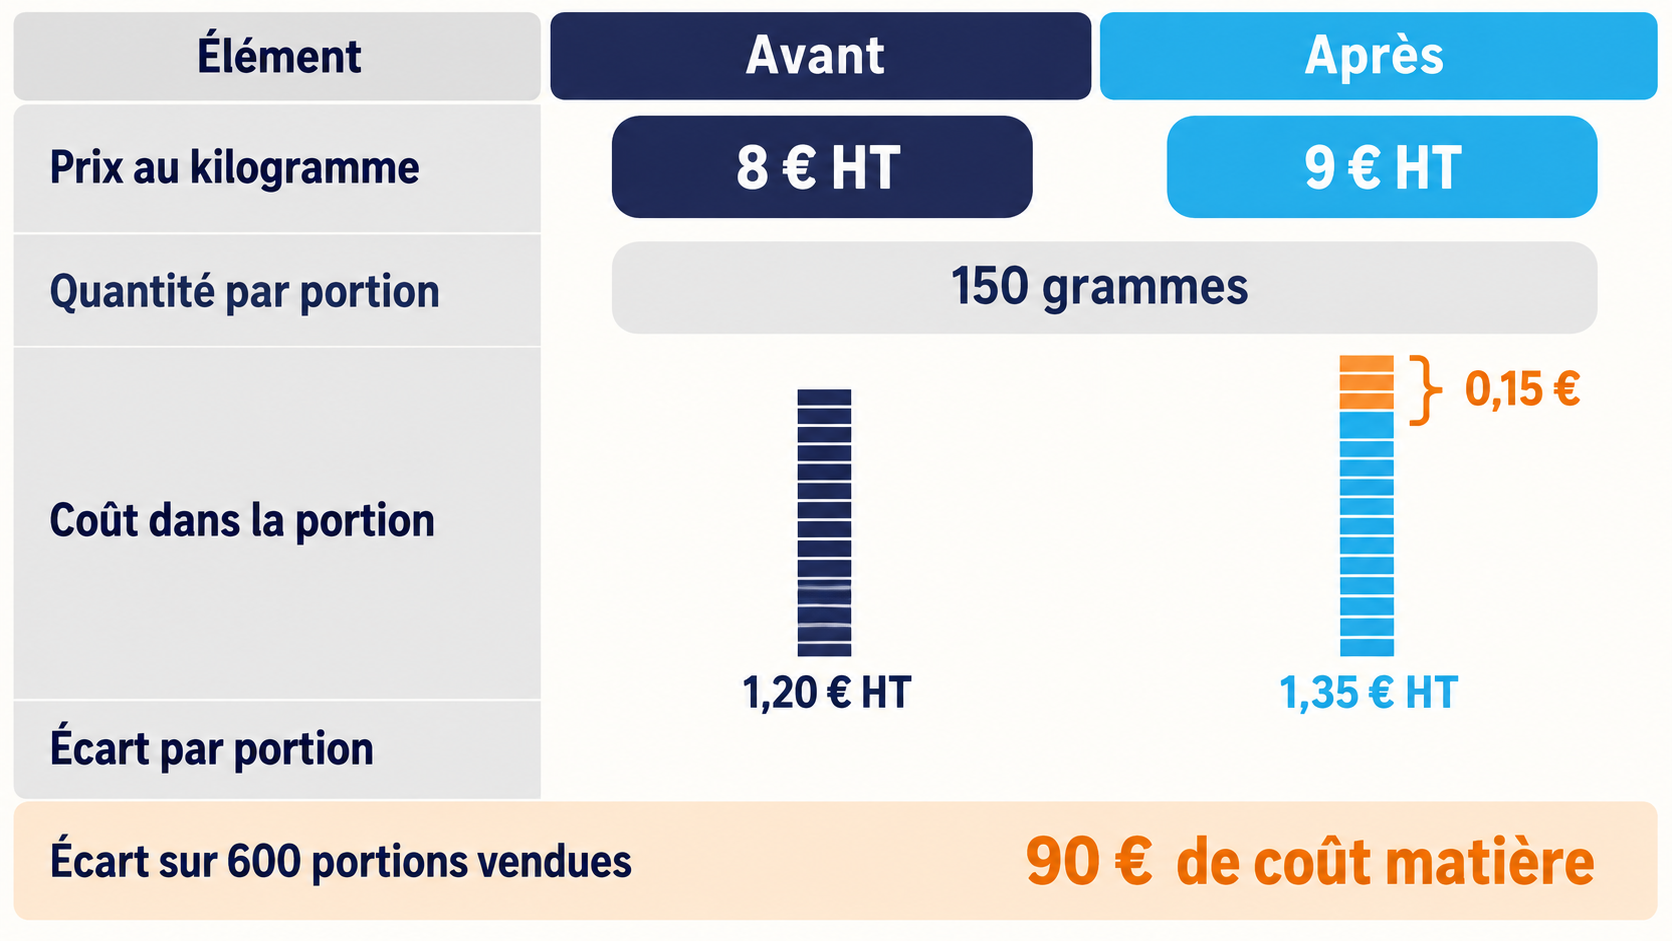
Un ingrédient passe de 8 € à 9 € HT par kilogramme. Une portion en utilise 150 grammes, sans perte dans cet exemple.
Ce que la hausse produit, de la portion aux ventes
| Élément | Avant | Après |
|---|---|---|
| Prix au kilogramme | 8 € HT | 9 € HT |
| Quantité par portion | 150 grammes | 150 grammes |
| Coût dans la portion | 1,20 € HT | 1,35 € HT |
| Écart par portion | - | 0,15 € |
| Écart sur 600 portions vendues | - | 90 € de coût matière |
Pour 600 portions vendues, cela correspond à 90 € de coût matière supplémentaire, si les quantités utilisées restent identiques.
À prix de vente inchangé, la marge brute totale de ces ventes diminue donc de 90 €, toutes choses égales par ailleurs.
Ce calcul ne mesure pas le bénéfice de l'entreprise : les salaires, le loyer et les autres charges restent à couvrir. Il permet en revanche de chiffrer l'effet de cette hausse précise.
La même démarche peut servir à identifier une baisse de prix. Actualiser ses coûts aide aussi à constater les améliorations.
Une hausse ne justifie pas toujours d'augmenter ses prix
Le suivi des factures doit aider à choisir une action adaptée.
Si le prix facturé ne correspond pas à l'accord fournisseur, commencez par vérifier les conditions et demander une explication. Une correction ou un avoir pourra être nécessaire si l'écart est confirmé.
Si la hausse est réelle et conforme aux conditions applicables, plusieurs pistes peuvent être étudiées :
- Renégocier les conditions d'achat.
- Comparer une référence équivalente chez un autre fournisseur.
- Adapter une recette en préservant sa qualité.
- Vérifier les grammages et les pertes.
- Revoir le prix de vente lorsque cela se justifie.
Chaque option a ses limites. Un produit moins cher peut demander davantage de préparation ou présenter un rendement inférieur. Acheter plus pour obtenir une remise peut immobiliser de la trésorerie et accroître le risque de pertes.
La bonne décision dépend de l'économie complète du produit, pas uniquement du tarif fournisseur.
Les factures ne montrent pas tout
Même parfaitement analysée, une facture décrit un achat. Elle ne montre pas ce qui s'est réellement passé ensuite.
Elle ne permet pas, à elle seule, de connaître les quantités jetées, les portions trop généreuses, les produits offerts ou les écarts de stock.
Les fiches techniques donnent une consommation théorique. Les ventes, les inventaires et le suivi des pertes permettent de la rapprocher de la réalité.
C'est cette comparaison qui aide à distinguer une dérive du prix d'achat d'une dérive de consommation.
Un coût de recette actualisé constitue donc une base de pilotage. Il doit être complété par les observations du terrain.
Commencez par cinq références importantes
Vous n'avez pas besoin d'analyser tous vos achats pour engager une première démarche utile.
Choisissez cinq références qui pèsent dans vos dépenses ou qui entrent dans de nombreuses recettes.
Pour chacune, comparez deux factures successives. Vérifiez le produit, le conditionnement, l'unité, le prix et les remises. Rapprochez ensuite le prix facturé des conditions convenues avec le fournisseur.
Lorsqu'un écart apparaît, identifiez les recettes concernées et chiffrez son effet par portion.
Votre première action peut être très simple : demander une explication, corriger un prix dans la mercuriale ou actualiser une fiche technique.
Le premier résultat recherché est une décision mieux informée.
Faire des factures une information utile au quotidien
À mesure que les fournisseurs, les références et les recettes se multiplient, ces vérifications deviennent plus difficiles à maintenir manuellement.
C'est dans cette démarche que s'inscrivent DySiarc et DionySols : exploiter les données des factures fournisseurs et les rapprocher du suivi des coûts et des marges.
Pour découvrir le fonctionnement de DySiarc, consultez notre présentation :
Vous pouvez également approfondir la méthode avec nos articles sur la mercuriale et les coûts d'achat et le calcul du coût matière d'un plat.
Votre prochaine facture contient peut-être une information qui mérite une décision. Sur laquelle de vos cinq principales références allez-vous commencer ?
Glossaire
- Unité de facturation
- L'unité dans laquelle le fournisseur facture un produit : le carton, la pièce, le kilogramme ou le litre. Ramener le prix à une unité comparable est la condition d'une comparaison valable.
- Conditionnement
- La quantité réellement contenue dans l'unité facturée. Un changement de conditionnement modifie le coût au kilogramme sans que le prix du colis ait forcément augmenté.
- Mercuriale
- Le référentiel des prix d'achat des ingrédients, tenu à jour à partir des factures. Elle alimente les fiches techniques et, par elles, le calcul des coûts.
- Coût matière
- Le coût des ingrédients consommés pour produire une portion ou un produit fini, rendements et pertes compris.
- Marge brute
- La différence entre le prix de vente HT et le coût matière. Elle ne mesure pas le bénéfice : les salaires, le loyer et les autres charges restent à couvrir.
Questions fréquentes
Un boucher ou un boulanger doit-il analyser toutes ses factures ?
Oui, dès lors que l'objectif est de savoir où se concentrent réellement vos coûts. La règle des 20/80 ne se lit que sur l'ensemble des lignes de facture : c'est l'analyse complète qui désigne les références déterminantes, elle ne se devine pas. Les cinq références par lesquelles commencer sont un point de départ manuel, pas le périmètre d'arrivée.
Comment savoir si une remise négociée a bien été appliquée ?
En rapprochant la ligne de facture des conditions convenues avec le fournisseur. Vérifiez le prix net facturé et les remises applicables, qu'elles figurent sur la ligne, en pied de facture ou dans un avoir prévu par l'accord fournisseur. Lorsque l'écart est confirmé, une correction ou un avoir peut être demandé.
Une hausse de prix d'achat oblige-t-elle un restaurant à augmenter sa carte ?
Non. Renégocier, comparer une référence équivalente, adapter une recette, vérifier les grammages et les pertes sont des pistes à étudier avant de toucher au prix de vente. La décision dépend de l'économie complète du produit, pas du seul tarif fournisseur.
Pourquoi un carton moins cher peut-il coûter plus cher ?
Un carton peut coûter moins cher tout en revenant plus cher au kilogramme si la quantité contenue diminue proportionnellement davantage que son prix. Pour comparer, ramenez les deux prix à une même unité.
Les factures suffisent-elles à expliquer une marge qui baisse ?
Non. Une facture décrit un achat, pas ce qui en a été fait. Les quantités jetées, les portions trop généreuses, les produits offerts et les écarts de stock se lisent dans les ventes, les inventaires et le suivi des pertes. S'y ajoutent deux causes que la facture ne montre jamais : le vol, et les ventes non saisies en caisse. Dans les deux cas la matière est sortie et le chiffre d'affaires manque, ce que seul le rapprochement entre le stock théorique et le stock réel fait apparaître.