


Publié le 19 février 2025 - Mis à jour le 11 septembre 2026 - md22
Pourquoi digitaliser ses écritures comptables ?
Pourquoi avoir développé cette fonction de lecture de la comptabilité ?
DionySols portait déjà son propre pilotage, alimenté par les recettes, les achats et les ventes. Mais les écritures comptables contiennent une masse d'informations que cette chaîne ne voyait pas, ou qui demandaient une ressaisie : crédits remboursés, amortissables ou non, comptes de tiers, pente de la trésorerie. Les reprendre depuis le fichier comptable évitait de les saisir deux fois.
Qu'est-ce que cela change concrètement ?
Beaucoup d'entreprises découvrent leur bilan deux à trois mois après la clôture de l'exercice. Une clôture suppose par ailleurs de solder des pièces restées en attente, souvent nombreuses, dans le compte 471. Lire les écritures chaque mois change la nature de l'exercice : les ratios - taux de marge, part des frais fixes, poids de la masse salariale, amortissements, résultat d'exploitation, capacité d'autofinancement - deviennent connus en cours d'année, quelle que soit la saisonnalité de l'activité.
Un bilan découvert en avril ne corrige rien de ce qui s'est joué en septembre.
Quels fichiers FEC demander à votre cabinet comptable ?
De quoi avez-vous besoin pour analyser ma comptabilité ?
D'un fichier FEC, le Fichier des Écritures Comptables. C'est un simple fichier texte normé par l'administration fiscale, qui reprend toutes les écritures de votre entreprise entre deux dates. Son contenu champ par champ est détaillé dans notre article consacré à sa lecture.
À qui appartiennent ces fichiers ?
À vous, y compris lorsqu'ils sont produits par le logiciel de votre cabinet comptable.
Combien de fichiers faut-il fournir ?
Les trois fichiers demandés au démarrage
| Exercice | Type de fichier | Ce qu'il apporte |
|---|---|---|
| Exercice en cours (N) | Provisoire, arrêté à la date de la demande | La situation réelle du moment |
| Dernier exercice clos (N-1) | Définitif si le bilan est sorti, provisoire sinon | Le point de comparaison immédiat |
| Exercice précédent (N-2) | Définitif | La tendance sur deux exercices complets |
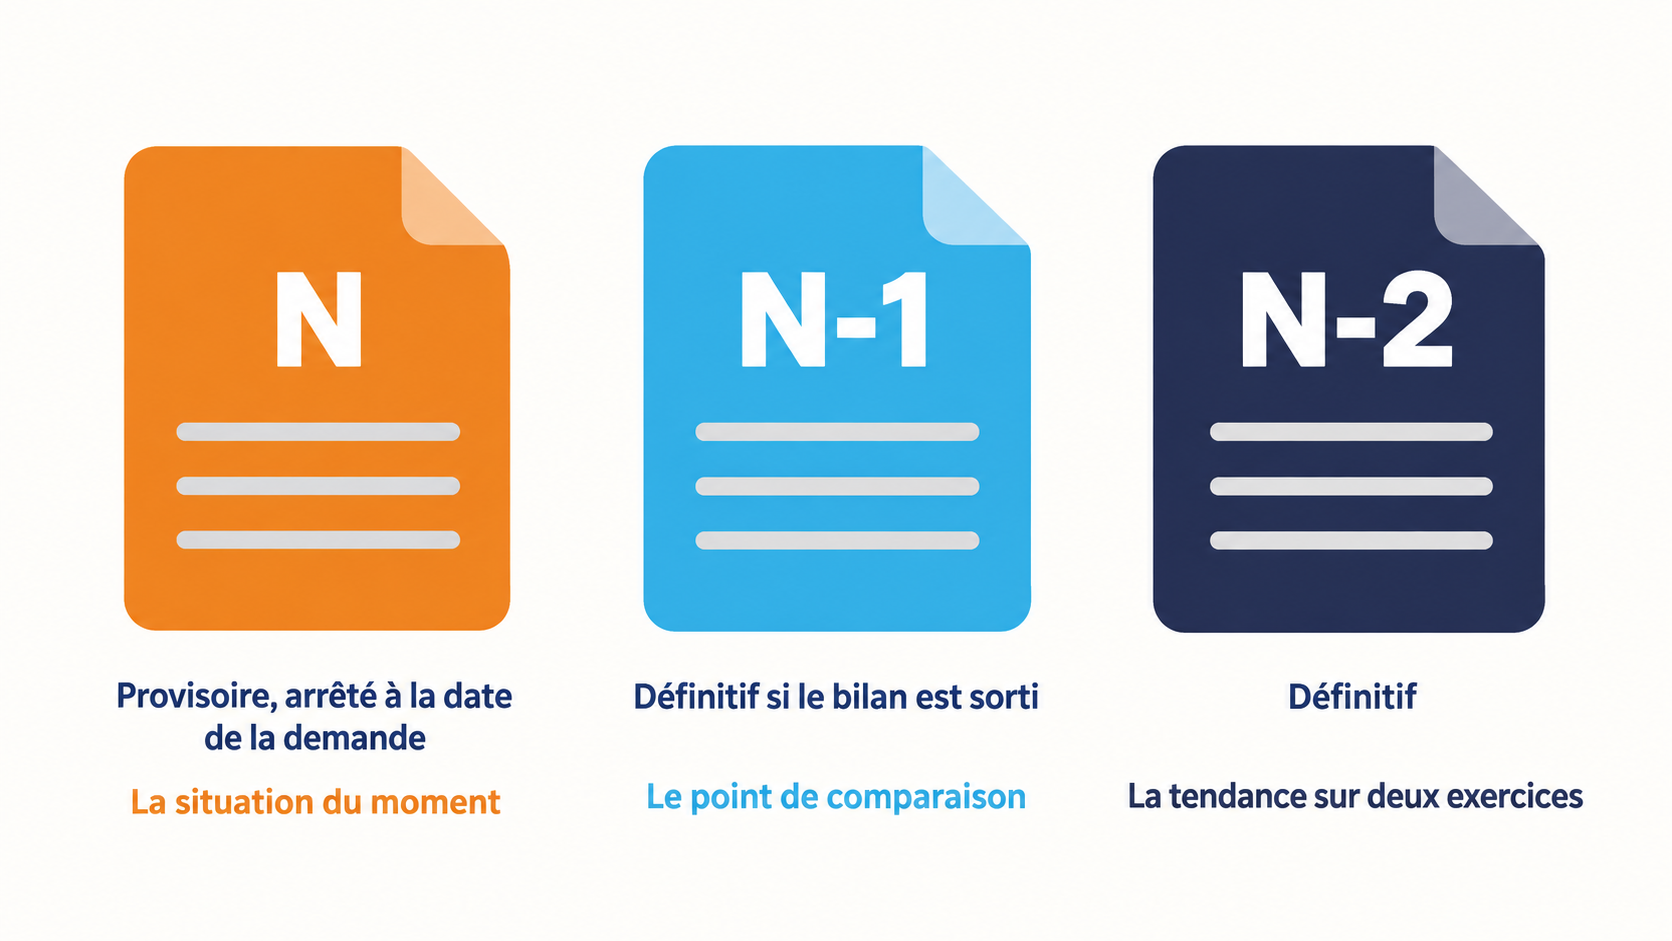
Un fichier définitif correspond à un exercice terminé dont le bilan est validé ; un fichier provisoire peut concerner un exercice clos mais non encore validé, ou l'exercice en cours à la date de la demande. Une jeune entreprise ou un créateur ne dispose évidemment pas de trois exercices : l'analyse démarre alors sur ce qui existe, complété d'écritures prévisionnelles permettant de se comparer au prévisionnel dès les premiers mois.
Obtenir un FEC provisoire : les objections courantes
Mon cabinet refuse d'éditer un FEC provisoire, au motif qu'il ne pourrait plus saisir les factures manquantes. Que répondre ?
Que l'édition d'un fichier ne fige aucune écriture. Tous les logiciels comptables savent produire un FEC provisoire à la demande : c'est une fonction de base, sans laquelle aucun cabinet ne pourrait garantir la continuité des écritures en cas de changement de logiciel ou de transmission d'un dossier à un confrère en cours d'exercice.
L'objection révèle en revanche un vrai sujet : si des factures manquent ou si des règlements ne sont affectés à aucune charge, la comptabilité n'est pas à jour. C'est précisément ce que la lecture mensuelle fait apparaître, et ce qui évite d'avoir à courir après les pièces au moment du bilan.
Ces fichiers sont-ils lourds à transmettre ?
Non. Ce sont des fichiers texte, qui pèsent le plus souvent moins d'un mégaoctet. Leur édition prend quelques secondes : le temps de lancer la requête et de joindre le fichier à un courriel.
Que faut-il faire une fois le compte en service ?
Demander à votre cabinet de vous adresser chaque mois le FEC provisoire de l'exercice en cours, une fois la TVA du mois déclarée - en pratique autour du 25. L'import prend quelques dizaines de secondes, et le rapport d'analyse vous parvient par courriel.
Ce que la lecture mensuelle de vos écritures fait apparaître
Je ne comprends rien à la comptabilité. À quoi bon la digitaliser ?
L'intérêt est justement là : les codes comptables sont traduits en langage de gestion. Les écritures sont reclassées selon une nomenclature économique - achats matière, masse salariale, frais fixes, services extérieurs, amortissements - puis agrégées par mois. Le détail de ce retraitement est décrit dans notre article sur la transformation des écritures en indicateurs.
Quels éléments ressortent de cette lecture ?
Ce que la lecture des écritures met en évidence
| Point de contrôle | Ce qui est lu | Ce qu'il permet |
|---|---|---|
| Ratios d'exploitation | Marge, frais fixes, masse salariale, amortissements | Se situer mois par mois et sur douze mois glissants |
| Comptes d'attente 471 | Pièces non affectées restées en souffrance | Les solder en cours d'année, pas à la clôture |
| Comptes peu mouvementés | Comptes sans saisie régulière | Repérer une saisie oubliée ou un flux non enregistré |
| Trésorerie et engagements | Encours de crédit, dettes fournisseurs, créances clients | Anticiper les échéances et la pente de trésorerie |
| TVA | TVA déclarée comparée à celle qui ressort des écritures | Contrôler la cohérence des déclarations |
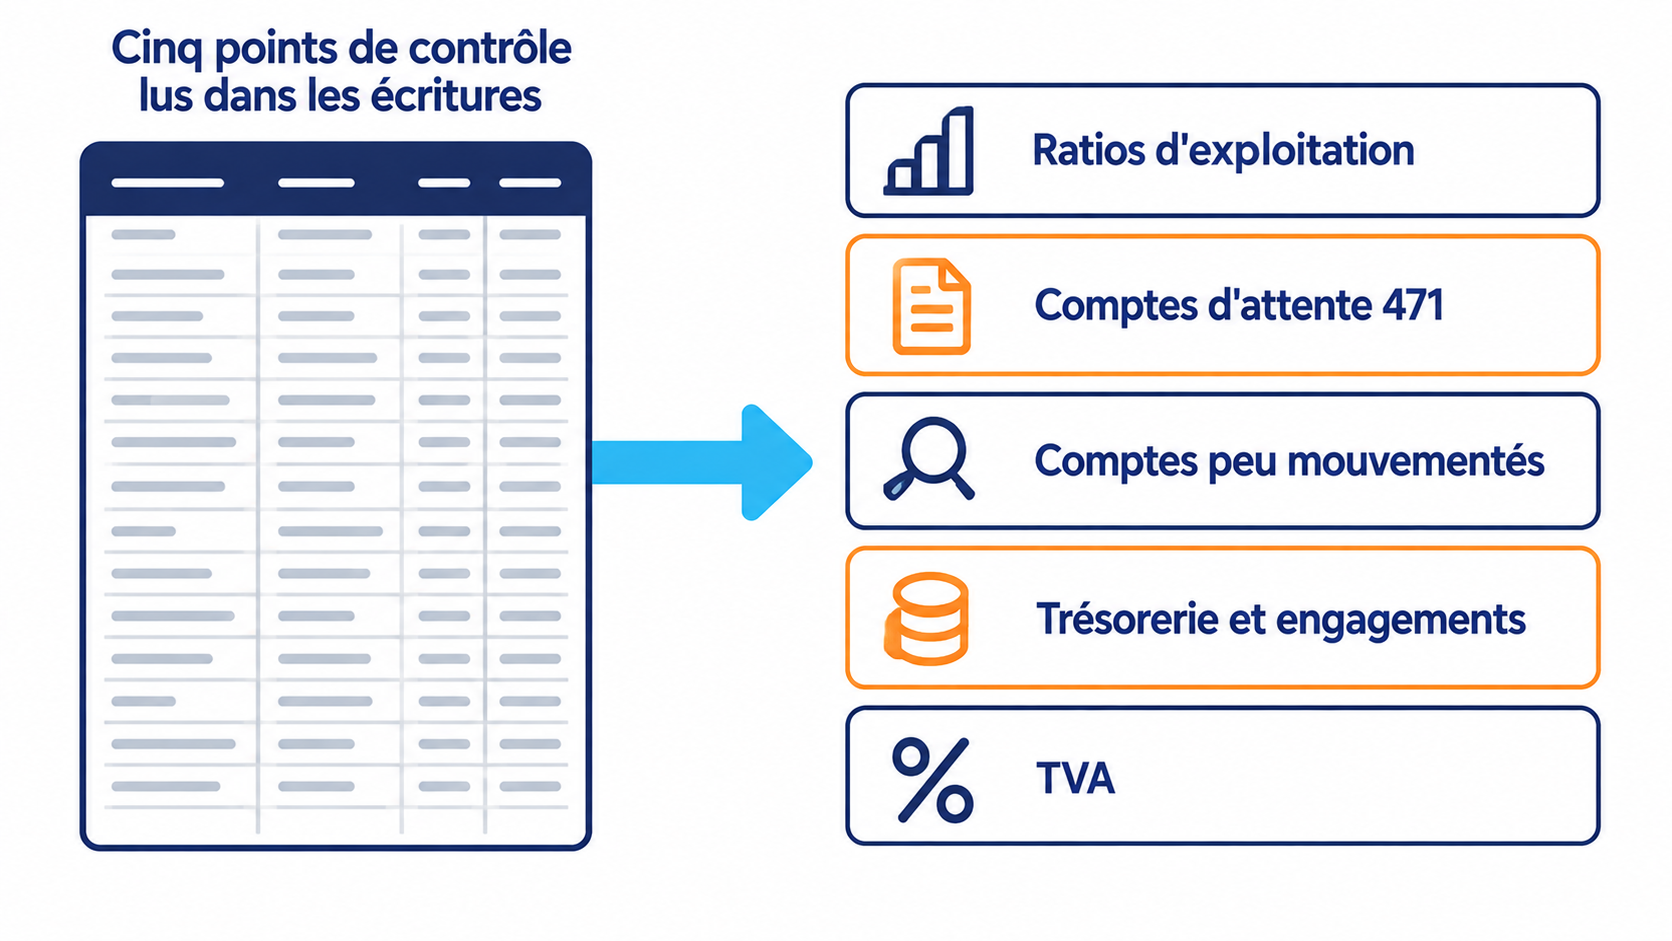
Ces analyses ne sont pas comptables mais analytiques. Elles autorisent ce que la comptabilité ne fait pas : croiser une partie de l'exercice N-1 avec l'exercice en cours pour obtenir un résultat sur douze mois à chaque fin de mois, ou lisser sur l'année des charges saisies en une fois. Les fonctions concernées sont décrites sur la page des fonctionnalités DionySols Expert.
Un groupe de plusieurs établissements suit la même logique, avec une consolidation supplémentaire : voir la digitalisation de la comptabilité en multi-établissements.
Partager l'analyse avec vos partenaires
Cette lecture peut-elle m'aider auprès de ma banque ?
Un banquier, un fournisseur ou un organisme financeur décide sur ce qu'il voit. Or un bilan, comme une situation comptable, est une image du passé. Présenter une situation actualisée au mois en cours change la nature de l'échange : vous parlez du présent, avec des chiffres qui viennent de votre propre comptabilité.
Puis-je leur donner accès directement ?
Oui, de deux manières : en leur ouvrant un accès à votre espace, sans surcoût lié au nombre d'utilisateurs, ou en leur transmettant le rapport d'analyse généré après chaque import. Un conseiller en pilotage peut également vous accompagner dans la lecture et dans la présentation de ces éléments.
J'ai un expert-comptable en qui j'ai confiance. Pourquoi ajouter un service ?
Les deux démarches ne se substituent pas. Votre cabinet tient la comptabilité et produit le bilan, obligations légales dont il répond. Le pilotage est une lecture de gestion, plus fréquente et tournée vers la décision : combien de rendez-vous avez-vous dans un exercice, et à quelle date recevez-vous vos comptes ? C'est l'intervalle entre ces deux moments que la lecture mensuelle vient combler.
Sécurité et hébergement de vos données comptables
Mes données sont-elles protégées ?
Elles le sont au même titre que dans un logiciel comptable. Les écritures sont stockées dans des bases dont la lecture n'est possible qu'associée au moteur de calcul sécurisé, et ce moteur n'est pas hébergé au même endroit que les données. L'accès se fait par un identifiant unique - votre adresse de courriel - et un mot de passe chiffré en base. L'hébergement est situé en France.
Puis-je renforcer cet accès ?
Oui, en activant la double authentification sur votre compte. C'est la mesure la plus utile, car la faille la plus courante ne tient pas à l'hébergement mais à la réutilisation d'un même mot de passe sur plusieurs sites : il suffit qu'un seul d'entre eux stocke les mots de passe en clair pour que le vôtre circule.
Glossaire de la digitalisation comptable
- FEC
- Fichier des Écritures Comptables. Fichier texte normé par l'administration fiscale, contenant toutes les écritures d'un exercice.
- FEC provisoire
- Fichier édité en cours d'exercice, ou sur un exercice clos dont le bilan n'est pas encore validé. Son édition ne fige aucune écriture.
- Compte 471
- Compte d'attente recevant les écritures non encore affectées à leur destination définitive.
- 12 mois glissants
- Période mobile couvrant les douze derniers mois révolus, recalculée chaque fin de mois. Neutralise la saisonnalité.
- Capacité d'autofinancement
- Ressource dégagée par l'activité et disponible pour rembourser les emprunts et financer les investissements.
Questions fréquentes sur la digitalisation des écritures comptables
Qu'est-ce qu'un fichier FEC et à qui appartient-il ?
C'est un fichier texte normé par l'administration fiscale, contenant toutes les écritures comptables d'une entreprise entre deux dates. Il vous appartient, même lorsqu'il est produit par le logiciel de votre cabinet comptable.
Combien de fichiers FEC faut-il pour démarrer une analyse en boulangerie ou en boucherie ?
Trois au démarrage : le provisoire de l'exercice en cours, celui du dernier exercice clos et le définitif de l'exercice précédent. Une jeune entreprise démarre sur ce qu'elle possède, complété d'écritures prévisionnelles.
Un restaurant ou une boucherie peut-il exploiter ses écritures comptables sans comptable ?
Oui, dès lors que les codes comptables sont traduits en langage de gestion. Les écritures sont reclassées en achats matière, masse salariale, frais fixes et amortissements, puis agrégées par mois.
Mon cabinet peut-il refuser de me remettre un FEC provisoire ?
Le fichier vous appartient et son édition ne fige aucune écriture. Tous les logiciels comptables savent le produire à la demande, sans quoi aucun transfert de dossier en cours d'exercice ne serait possible.
À quelle fréquence importer son fichier ?
Une fois par mois, après la déclaration de TVA, soit en pratique autour du 25. L'import prend quelques dizaines de secondes et le rapport d'analyse est envoyé par courriel.