


Publié le 26 mai 2026 - Mis à jour le 18 août 2026 - md22
La méthode théorique croisée - principe et formule
La méthode théorique croisée s'appuie sur les mêmes données que la méthode comptable - mais elle y ajoute une quatrième variable : la consommation théorique, calculée depuis vos fiches techniques DionySols et vos ventes caisse.
Stock début + Achats − Consommation théorique +/− Variation = Stock fin
Méthode comptable vs méthode théorique - ce qui change
| Critère | Méthode comptable | Méthode théorique croisée |
|---|---|---|
| Outils requis | DySiarc seul | DySiarc + DionySols Expert + caisse |
| Ce qu'elle mesure | Consommation réelle sur la période | Écart entre consommation réelle et consommation théorique |
| Ce qu'elle révèle | Valeur et rotation du stock | Grammages non respectés, pertes et gaspillage, incidents de chaîne du froid, coulage, erreurs de typage |
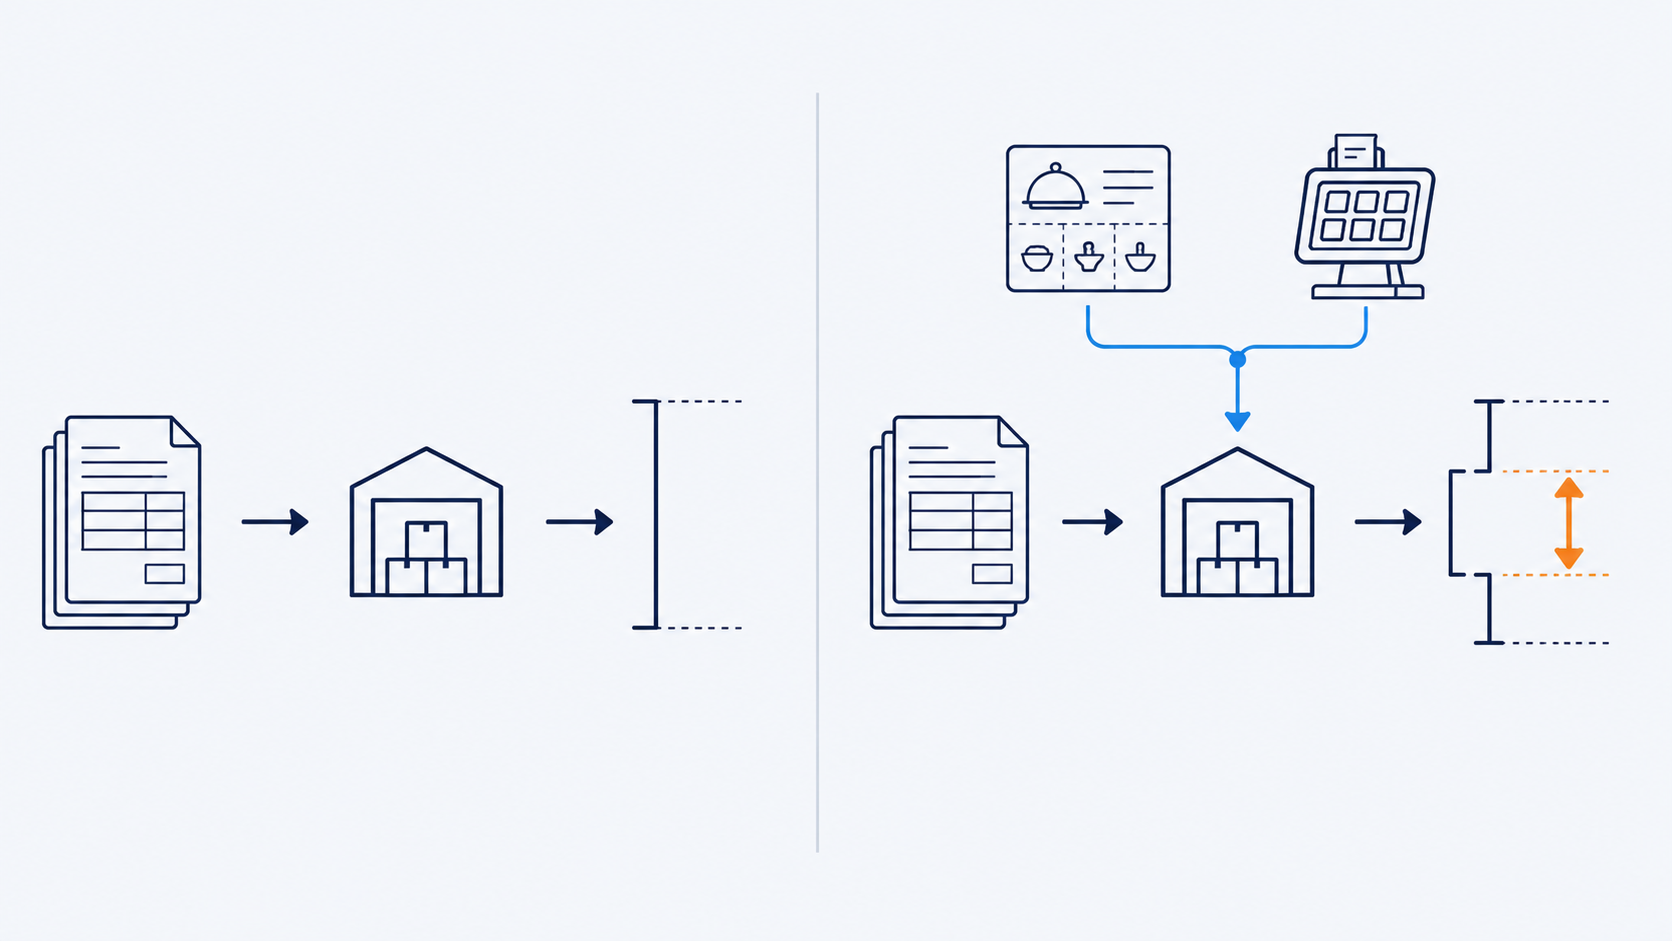
La variation de stock n'est plus un résidu comptable - c'est un écart mesurable entre ce que vous avez produit et ce que vous auriez dû produire.
Ce que DySiarc et DionySols apportent chacun
DySiarc fournit
- les achats réels de la période - depuis vos factures fournisseurs traitées automatiquement,
- la valorisation au prix d'achat réel - chaque ligne de stock valorisée au prix effectif,
- l'historique des inventaires - pour suivre l'évolution de l'écart dans le temps.
DionySols Expert fournit
- les fiches techniques recettes - grammages par ingrédient, rendements de transformation, nombre de portions,
- les ventes réelles issues de la caisse - combien de fois chaque plat a été vendu sur la période,
- la consommation théorique calculée - fiches techniques x ventes caisse = ce que vous auriez dû consommer.
DySiarc mesure ce que vous avez acheté et stocké. DionySols calcule ce que vous auriez dû consommer. L'écart entre les deux, c'est votre marge cachée - ou votre perte invisible.
Ce que l'écart révèle - les cinq causes possibles
Un écart mesuré ne dit pas encore d'où il vient. Cinq causes l'expliquent, et elles n'ont ni le même poids ni les mêmes remèdes.
1. Grammages non respectés en cuisine
La fiche technique prévoit 180 g de viande par portion. Le chef en sert 210 g. Sur 300 couverts par semaine, c'est 9 kg de viande en plus - soit 40 à 80 € de coût matière supplémentaire chaque semaine, sans le savoir.
2. Pertes et gaspillage
Produits périmés jetés, préparations ratées, surproduction non vendue - chaque perte génère un écart entre consommation théorique et réelle. DySiarc vous montre l'ampleur de cet écart : vous pouvez ensuite en identifier l'origine.
3. Incidents de chaîne du froid
Une panne de chambre froide, un produit mal stocké, une livraison partielle non conforme - ces incidents se reflètent dans l'écart de stock. L'historique DySiarc permet de détecter si l'écart est ponctuel ou récurrent.
4. Le coulage
Le coulage désigne tout ce qui sort du stock sans passer par la caisse : repas du personnel pris sur l'établissement, verres offerts, vol, et surtout l'oubli de facturation - la bouteille servie qu'on ne porte pas sur la note.
Ce dernier cas mérite une attention particulière. La marchandise est sortie et payée au fournisseur, mais le chiffre d'affaires correspondant n'a jamais été réalisé. Aucune recette en face du coût : la marge absorbe la totalité de l'écart. Sur des références à forte valeur unitaire, trois ou quatre unités par semaine se chiffrent vite.
5. Les erreurs de typage en caisse
Un plat servi, encaissé sous une autre référence. Rien ne s'est perdu - mais deux références sont faussées d'un coup, l'une en déficit, l'autre en excédent. C'est la seule cause qui ne correspond pas à une perte réelle de matière, et c'est aussi la plus facile à repérer : à condition de lire les écarts référence par référence plutôt qu'en global.
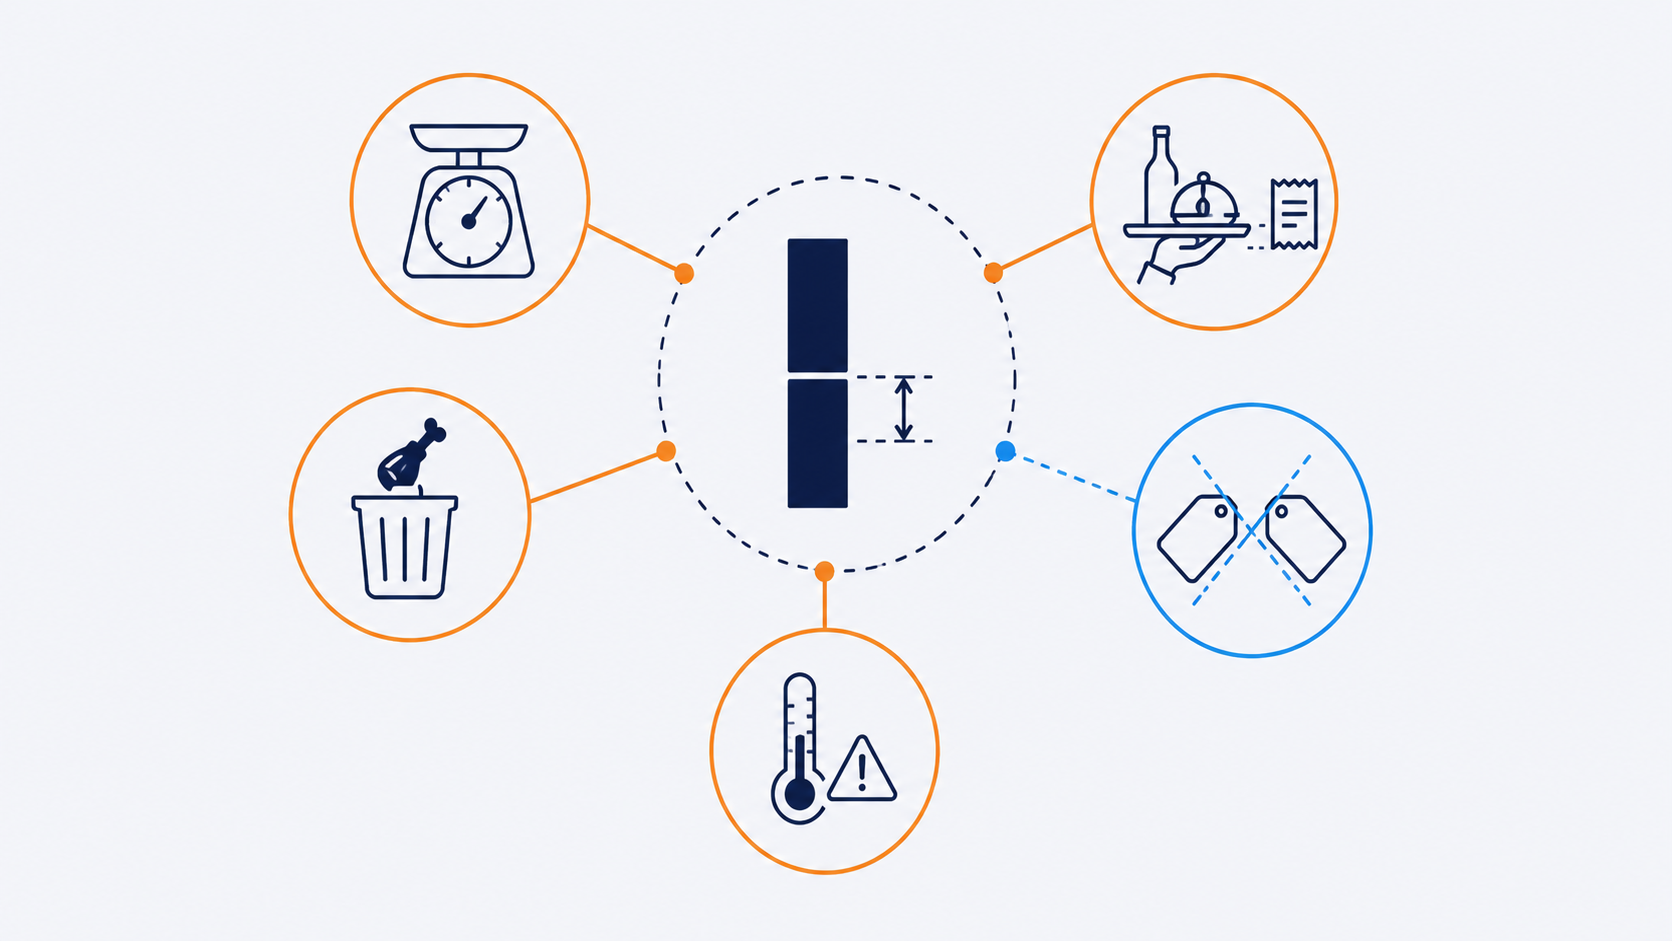
Un écart de 5 % sur votre coût matière annuel, c'est peut-être 3 000 à 8 000 € de marge perdue sans explication visible - jusqu'à ce que vous le mesuriez. Pour anticiper l'impact d'une hausse fournisseur sur cet écart, consultez notre page sur le score fournisseur et simulation d'impact sur la marge. Pour les bouchers-charcutiers où l'écart de stock viande est particulièrement coûteux, consultez notre page sur le pilotage de marge pour bouchers-charcutiers.
Les prérequis pour utiliser cette méthode
- DionySols Expert avec des fiches techniques recettes complètes - grammages précis, rendements intégrés,
- Connexion caisse dans DionySols - pour que les ventes réelles alimentent automatiquement le calcul de consommation théorique,
- DySiarc - pour la valorisation au prix d'achat réel et le calcul des achats de période,
- Un inventaire régulier - mensuel au minimum, hebdomadaire sur les références les plus sensibles.
Si vous n'avez pas encore toutes vos fiches techniques dans DionySols Expert, la méthode comptable vous permet de démarrer immédiatement - vous basculerez vers la méthode théorique au fur et à mesure.
La méthode théorique croisée est la plus puissante - mais elle nécessite que DionySols Expert et DySiarc soient tous les deux alimentés avec des données complètes.
Glossaire
- Consommation théorique
- Quantité de matière qui aurait dû être consommée sur la période, calculée en multipliant les grammages des fiches techniques par le nombre de ventes remontées de la caisse.
- Écart de stock
- Différence entre la consommation réelle mesurée par les inventaires et la consommation théorique calculée. Exprimé en quantité ou en valeur, il constitue l'indicateur central de la méthode croisée.
- Coulage
- Ensemble des sorties de stock qui ne passent pas par la caisse : repas du personnel, offerts, vol, oublis de facturation. La matière est payée au fournisseur sans contrepartie en chiffre d'affaires.
- Erreur de typage
- Encaissement d'un produit sous une référence différente de celle réellement servie. Ne génère aucune perte de matière, mais fausse simultanément deux références - l'une en déficit, l'autre en excédent.
- Seuil de tolérance
- Niveau d'écart en deçà duquel aucune investigation n'est déclenchée. Paramétrable dans DySiarc, il se situe généralement entre 1 et 2 % sur les produits frais.
Questions fréquentes sur le calcul de stock théorique
Que se passe-t-il si une fiche technique n'est pas à jour dans DionySols ?
Si une fiche technique est incomplète ou obsolète, la consommation théorique calculée sera fausse - et l'écart mesuré ne sera pas fiable. La qualité de l'analyse dépend directement de la précision des fiches techniques dans DionySols Expert. C'est le prérequis fondamental.
Un écart systématiquement positif signifie-t-il forcément des pertes ?
Pas nécessairement. Un écart positif régulier peut aussi indiquer que vos fiches techniques sont trop généreuses dans leurs grammages - c'est-à-dire que vous consommez moins que ce que les fiches prévoient. C'est une bonne nouvelle, mais elle mérite d'être vérifiée et documentée.
Comment distinguer le coulage d'une erreur de typage en caisse ?
En lisant les écarts référence par référence. Le coulage produit un déficit isolé sur une référence, sans contrepartie ailleurs. L'erreur de typage produit deux écarts symétriques et simultanés : un déficit sur le produit réellement servi, un excédent sur celui qui a été encaissé.
Un boucher-charcutier peut-il appliquer la méthode théorique sur une partie de son catalogue seulement ?
Oui. Vous appliquez la méthode théorique sur les références qui disposent d'une fiche technique complète dans DionySols Expert - typiquement les préparations de charcuterie et les plats cuisinés - et la méthode comptable sur les autres. Les deux méthodes coexistent sur le même inventaire.
Quel écart est considéré comme normal en restauration et métiers de bouche ?
Il n'y a pas de seuil universel. Un écart de 1 à 2 % sur les produits frais est généralement accepté - il correspond aux pertes inévitables de découpe et de préparation. Au-delà de 3 à 4 %, il y a une dérive à investiguer. Chaque établissement définit son propre seuil de tolérance dans DySiarc.