


Publié le 28 avril 2026 - Mis à jour le 31 août 2026 - md22
Piloter la restauration d'un hôtel-restaurant suppose de la traiter comme une activité autonome : son chiffre d'affaires, son coût matière, sa masse salariale, sa marge. C'est à cette condition que les arbitrages deviennent possibles.
Deux activités, deux économies opposées
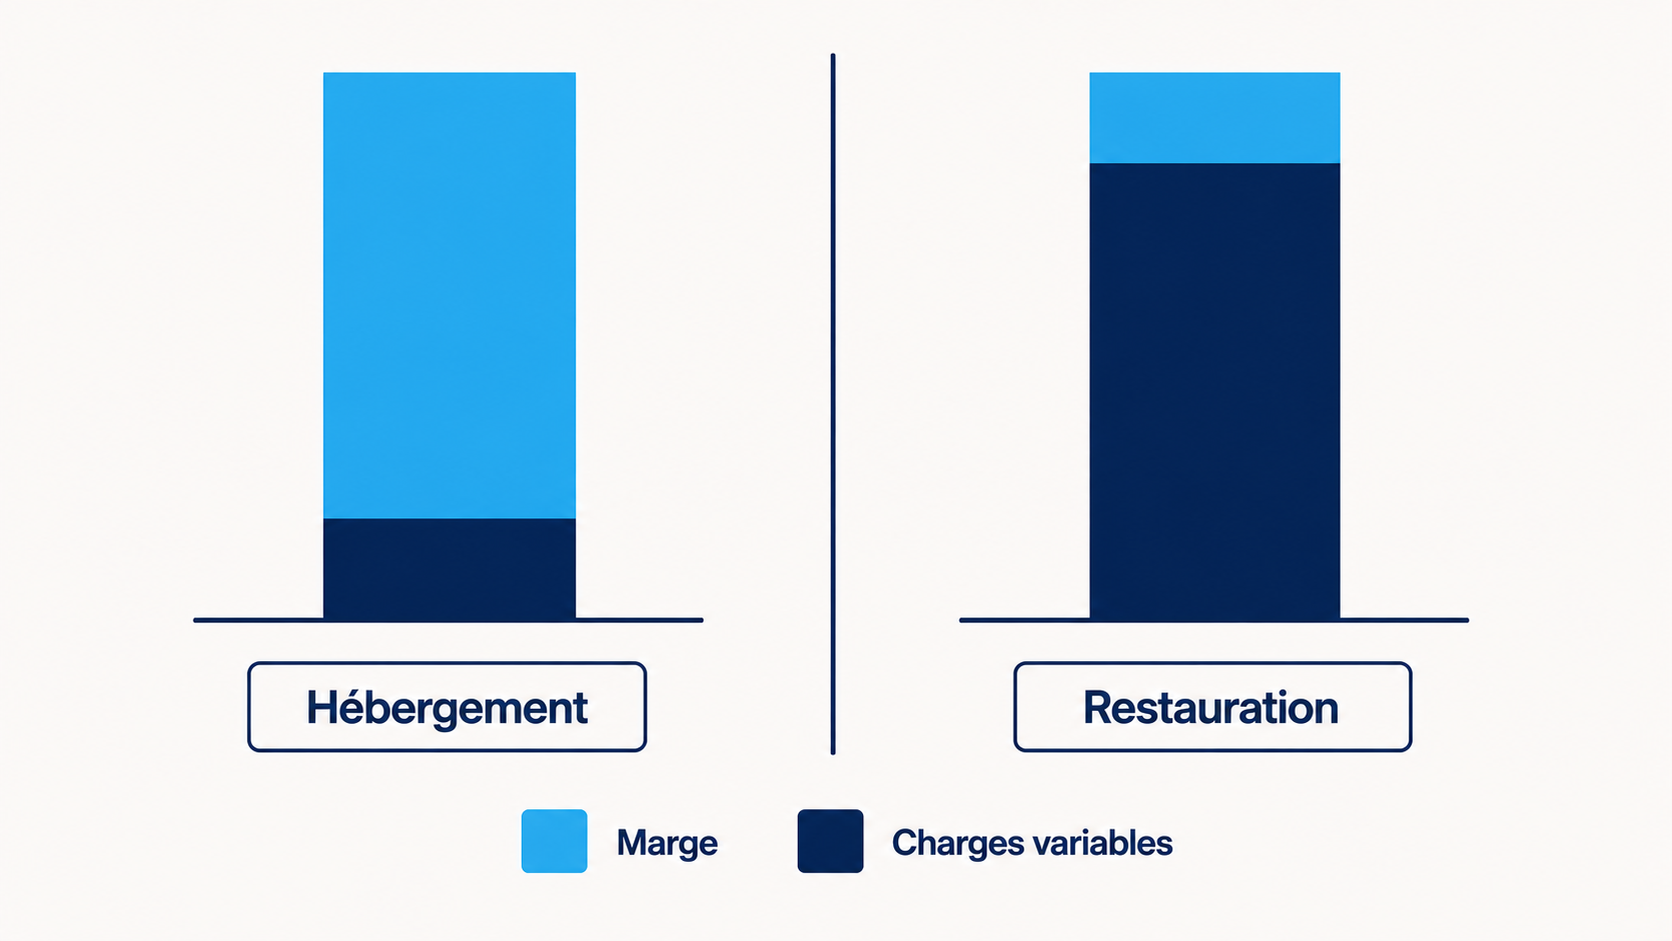
L'hébergement et la restauration ne fonctionnent pas de la même manière. La chambre repose sur des charges essentiellement fixes : une fois l'établissement ouvert, chaque nuitée supplémentaire coûte peu et rapporte beaucoup.
Le couvert repose au contraire sur des charges variables : chaque assiette servie consomme de la matière première et du temps de travail. La marge y est structurellement plus faible et beaucoup plus sensible aux dérives.
Hébergement et restauration : ce qui les oppose
| Critère | Hébergement | Restauration |
|---|---|---|
| Nature des charges | Essentiellement fixes | Essentiellement variables |
| Coût de la vente supplémentaire | Faible - ménage et blanchisserie | Élevé - matière et temps de production |
| Sensibilité au volume | Forte - le taux d'occupation fait le résultat | Modérée - servir plus ne suffit pas |
| Levier principal | Remplissage et prix de la nuitée | Coût matière et organisation du travail |
Cette opposition explique pourquoi un établissement peut afficher un résultat correct alors que son restaurant perd de l'argent sur chaque service.
Pourquoi le chiffre d'affaires global ne dit rien
Le chiffre d'affaires consolidé d'un hôtel-restaurant additionne des recettes de natures très différentes. Il ne permet ni de comparer les deux activités, ni de savoir laquelle porte l'autre.
Trois mécanismes brouillent la lecture :
- les prestations rattachées au séjour sont facturées avec la chambre, mais consommées en restauration ;
- la masse salariale est partagée entre étages, salle et cuisine, sans clé de répartition explicite ;
- les charges de structure - énergie, loyer, entretien - portent sur un bâtiment unique.
Tant que ces trois postes ne sont pas ventilés, aucune décision d'exploitation ne repose sur autre chose qu'une intuition. Le principe est le même que dans un restaurant indépendant, à ceci près que l'hôtel-restaurant doit d'abord séparer ce qu'un restaurant seul a déjà isolé.
Isoler la restauration comme une activité autonome
Isoler la restauration consiste à lui attribuer ses propres recettes et ses propres charges, comme si elle constituait une entreprise distincte hébergée dans les murs de l'hôtel.
Côté recettes, cela suppose de valoriser les prestations rattachées au séjour à leur prix de cession interne, et non de les laisser disparaître dans le prix de la chambre.
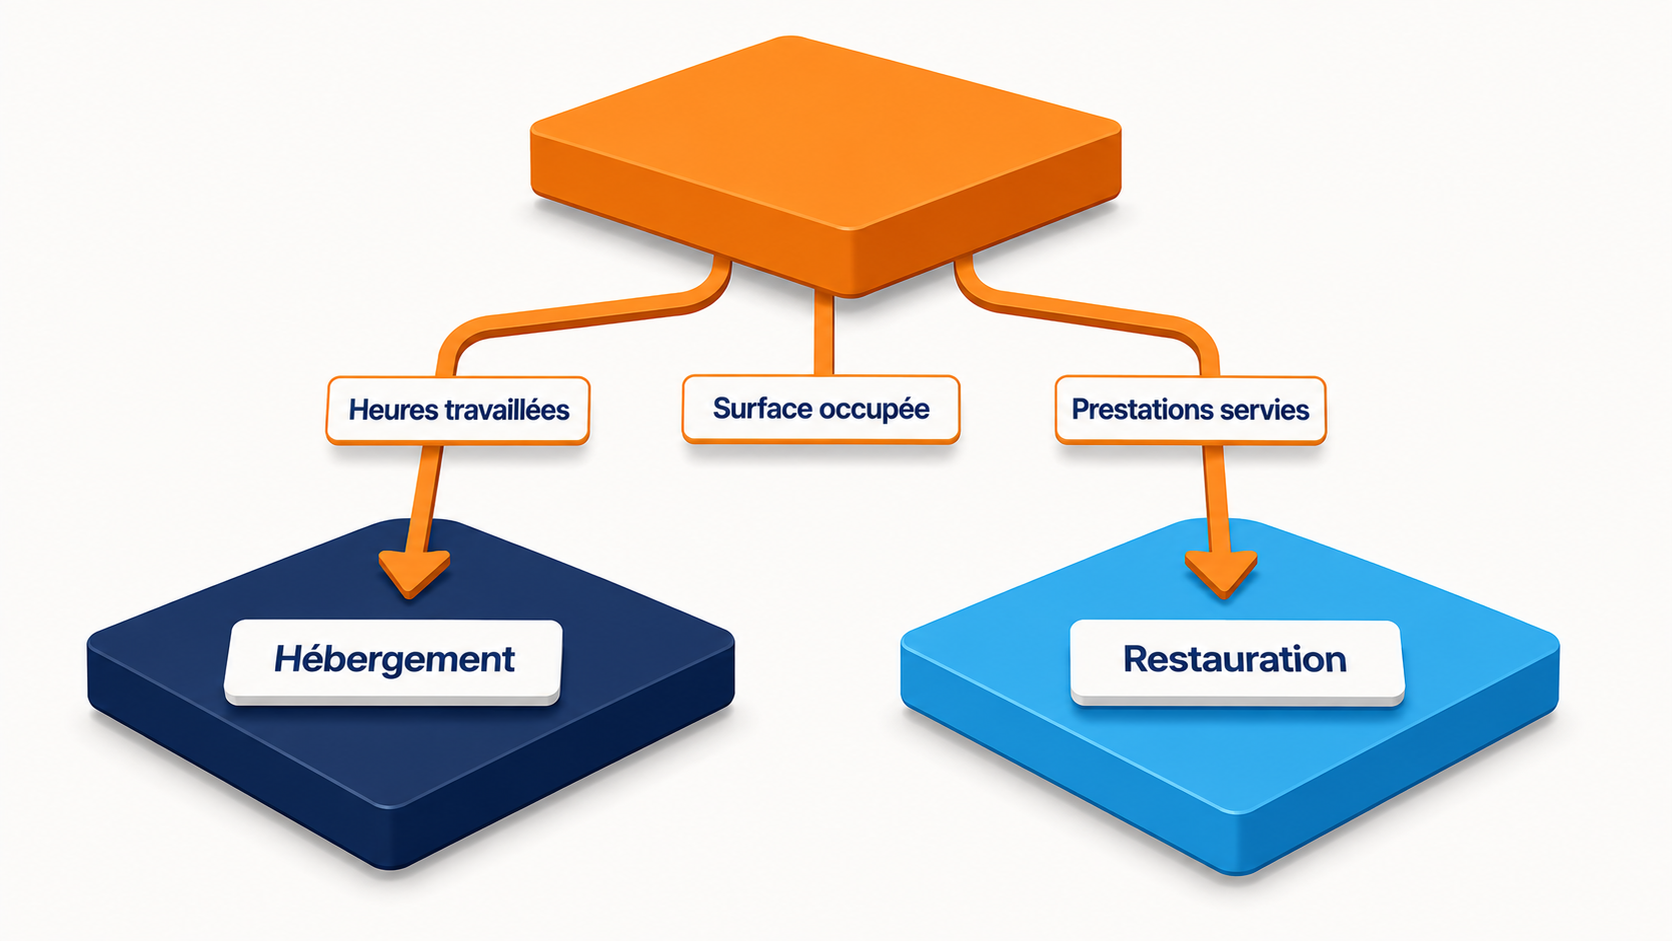
Côté charges, cela suppose de répartir la masse salariale et les charges de structure selon des clés stables, documentées et appliquées de la même façon d'un mois sur l'autre. C'est l'objet de l'imputation chambre et couvert.
hôtel-restaurant
20 à 30 min. Sans engagement.
Les quatre prestations à valoriser séparément
Quatre prestations échappent presque toujours au pilotage, parce qu'elles ne passent pas par la caisse du restaurant.
Le petit-déjeuner est servi tous les jours, à tous les clients hébergés, et presque jamais chiffré. Son coût matière est faible à l'unité mais considérable en cumul annuel.
La demi-pension est facturée dans le forfait séjour. Sans fiche technique du menu servi, il est impossible de savoir si le supplément couvre réellement le repas.
Les banquets et séminaires sont devisés à l'expérience, souvent sur la base du prix pratiqué l'année précédente, sans réévaluation du coût matière.
Le service en chambre mobilise du temps de personnel rarement imputé à la restauration.
Mesurer la marge cuisine réelle
Une fois les recettes et les charges attribuées, la marge de la restauration devient calculable. Elle se lit comme dans n'importe quel restaurant : chiffre d'affaires restauration, moins coût matière, moins masse salariale imputée.
Ce calcul suppose des fiches techniques renseignées pour l'ensemble des prestations, y compris celles qui ne figurent pas à la carte. Sans elles, la valorisation des repas inclus reste une estimation. La méthode est détaillée dans la page consacrée à la fiche technique recette en hôtel-restaurant.
La marge ainsi obtenue est comparable d'un mois sur l'autre, et surtout comparable à celle de l'hébergement.
Arbitrer l'ouverture et la fermeture des services
La question la plus fréquente en hôtel-restaurant est celle du maintien du service du midi, ou de l'ouverture du restaurant à la clientèle extérieure.
Elle ne se tranche pas au chiffre d'affaires. Un service peut générer du volume et détruire de la marge ; un autre peut sembler marginal et couvrir des charges fixes qui resteraient dues de toute façon.
L'arbitrage suppose de connaître, pour chaque service, sa contribution après coût matière et après masse salariale directement imputable. C'est ce que restitue le tableau de bord de l'hôtel-restaurant, service par service et mois par mois.
Fermer un service rentable par prudence coûte aussi cher que maintenir un service déficitaire par habitude.
Glossaire du pilotage en hôtel-restaurant
- Marge cuisine
- Marge dégagée par la seule activité de restauration, une fois retirés son coût matière et la part de masse salariale qui lui est imputée. Elle se mesure indépendamment du résultat de l'hébergement.
- Prestation rattachée au séjour
- Repas ou petit-déjeuner facturé dans le forfait de la chambre mais produit par la cuisine. Sans valorisation explicite, sa charge pèse sur la restauration et sa recette sur l'hébergement.
- Prix de cession interne
- Valeur à laquelle une activité facture sa prestation à l'autre, à l'intérieur du même établissement. Il rétablit la symétrie entre la recette et la charge.
- Clé de répartition
- Règle stable qui ventile une charge commune entre les deux activités - heures travaillées, surface occupée, nombre de prestations servies. Sa valeur tient moins à son exactitude qu'à sa constance dans le temps.
- Contribution d'un service
- Ce qu'un service laisse une fois couverts son coût matière et sa main-d'oeuvre directe. C'est l'indicateur qui décide de son maintien, jamais son chiffre d'affaires.
Approfondir le pilotage de votre hôtel-restaurant
Isoler la restauration suppose de savoir mesurer la marge de chaque activité séparément :
Un diagnostic de pilotage permet d'évaluer la répartition réelle de votre marge entre vos deux activités et d'identifier les prestations qui la dégradent sans que rien ne le signale.
Questions fréquentes sur la rentabilité restauration en hôtel-restaurant
Pourquoi séparer la restauration de l'hébergement dans un hôtel-restaurant ?
Parce que les deux activités n'ont pas la même structure de charges. Consolidées, la marge élevée de l'hébergement compense les pertes éventuelles de la restauration, et l'exploitant ne voit rien venir.
Comment valoriser un petit-déjeuner inclus dans le prix de la chambre ?
En établissant sa fiche technique, puis en le facturant à la restauration à un prix de cession interne. La recette apparaît alors côté restauration, la charge côté hébergement, et les deux activités deviennent comparables.
Faut-il fermer le service du midi si le restaurant est peu fréquenté ?
La question se tranche sur la contribution du service, pas sur sa fréquentation. Un midi peu rempli mais dont la marge couvre la main-d'oeuvre présente de toute façon peut rester ouvert ; un midi bien rempli à marge négative doit être revu.
Quelle clé de répartition retenir pour la masse salariale ?
Les heures réellement travaillées par activité constituent la clé la plus fiable. À défaut, une répartition forfaitaire documentée vaut mieux qu'aucune, à condition de ne pas la changer d'un mois sur l'autre.
Un hôtel-restaurant peut-il piloter sa restauration sans changer de logiciel ?
Oui. Le PMS et la caisse restent en place : ce qui manque n'est pas un outil de saisie supplémentaire, mais une couche d'analyse capable de lire les deux flux et de les rapprocher des fiches techniques.