


Publié le 18 mars 2026 - Mis à jour le 4 septembre 2026 - md22
Les achats : point de départ de la rentabilité en boucherie
Le coût matière influence directement :
- le rendement réel,
- le taux de perte,
- et la marge finale.
Une politique d'achat structurée est donc indispensable pour sécuriser durablement la rentabilité.
Analyser le coût matière réel par fournisseur
Le prix d'achat affiché ne suffit pas pour évaluer la performance d'un fournisseur. Il faut analyser :
- le prix au kilo HT,
- la qualité des carcasses,
- le rendement réellement obtenu,
- et les écarts de perte constatés.
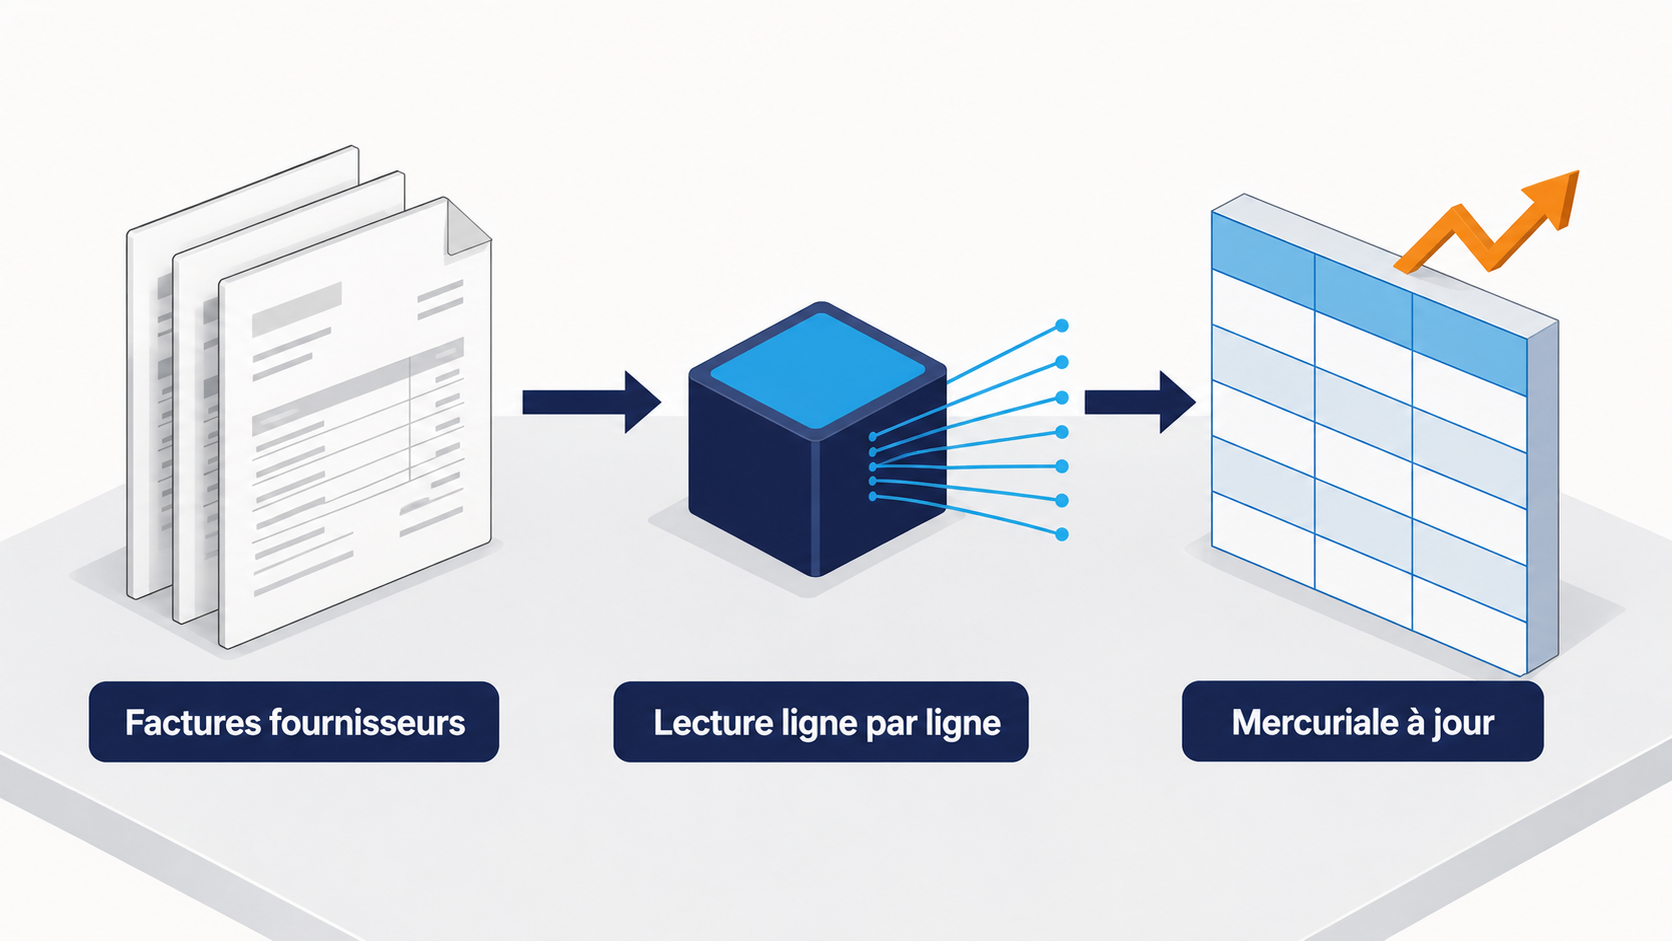
Un fournisseur légèrement plus cher peut être plus rentable s'il offre un meilleur rendement. L'analyse doit intégrer le coût matière réel après découpe, et non uniquement le prix d'achat brut.
Comparer les fournisseurs sur des données mesurées
Comparer les fournisseurs uniquement sur le prix est une erreur fréquente. Il est essentiel de mesurer :
- le rendement moyen par lot,
- le taux de perte associé,
- la régularité des livraisons,
- et la marge générée par produit.
Les quatre critères de comparaison fournisseur
| Critère | Ce qui est mesuré | Ce que cela révèle |
|---|---|---|
| Rendement moyen par lot | Poids vendable obtenu rapporté au poids brut reçu | Le coût matière réel, souvent très éloigné du prix affiché |
| Taux de perte associé | Part de matière non valorisée après découpe | La qualité de parage et l'état des carcasses livrées |
| Régularité des livraisons | Respect des volumes, des délais et des calibres | La fiabilité de la planification de production |
| Marge générée par produit | Marge réelle constatée sur les pièces issues du lot | La rentabilité effective du fournisseur, tous critères confondus |
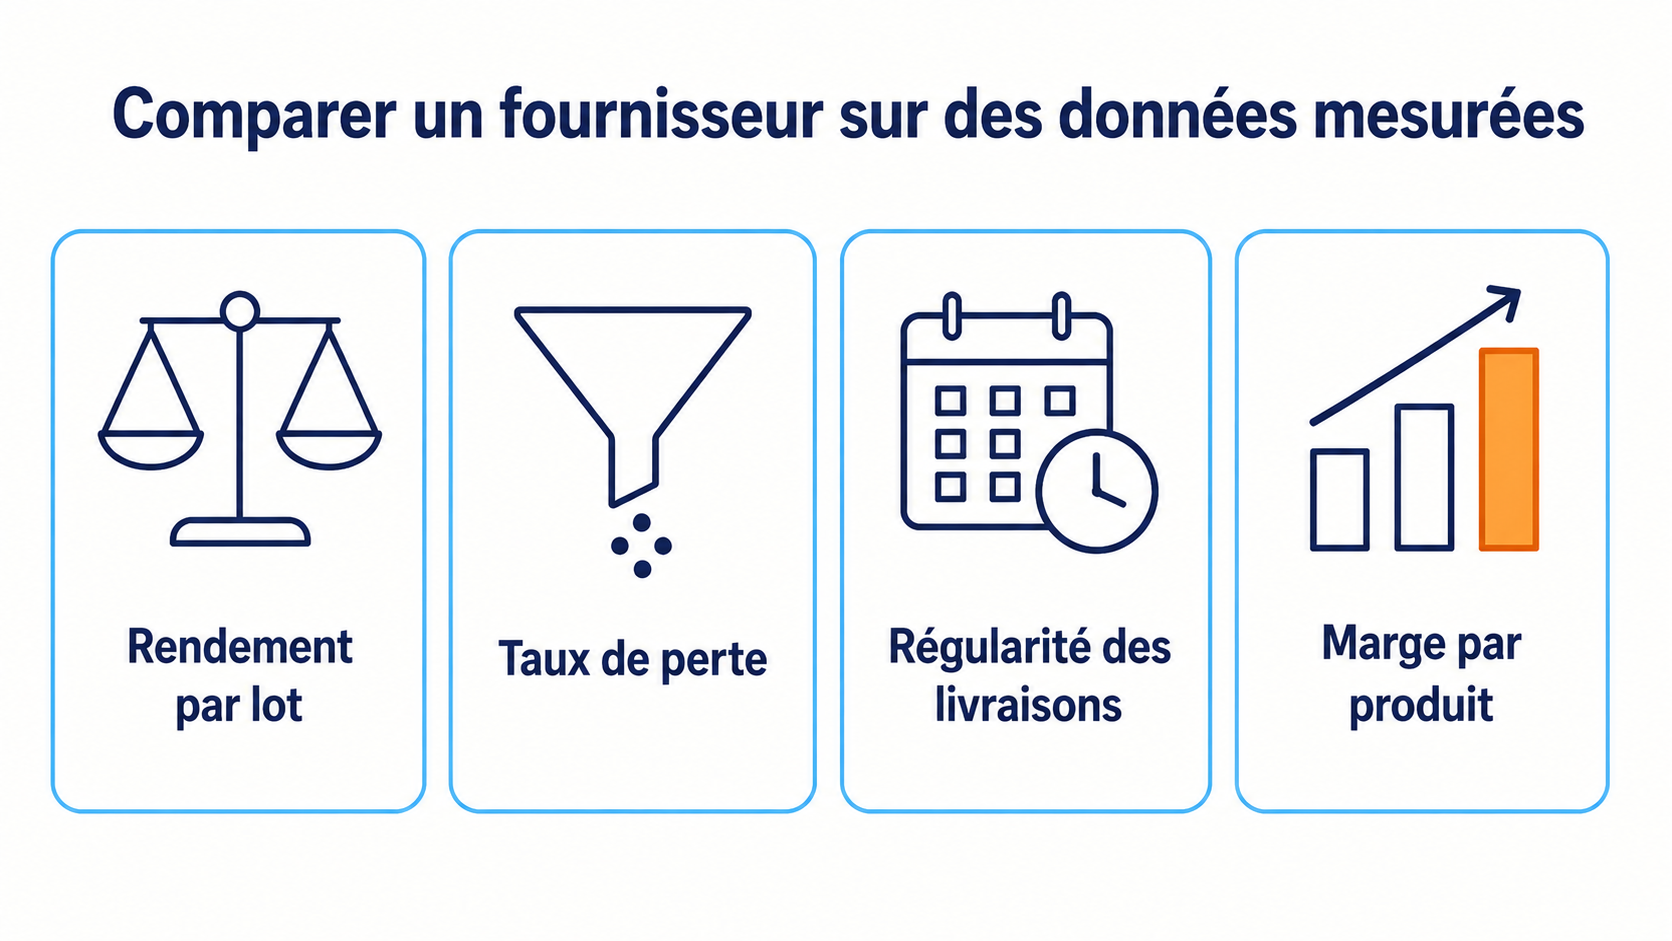
Ces indicateurs permettent d'identifier les fournisseurs réellement rentables et d'éviter les décisions basées sur des impressions ou des habitudes. DySiarc structure ces données automatiquement à partir de la lecture ligne par ligne des factures fournisseurs.
Ajuster les achats pour sécuriser la marge
Une fois les données analysées, les achats peuvent être ajustés stratégiquement :
- Réorienter les volumes vers les fournisseurs les plus performants.
- Négocier en s'appuyant sur des données réelles de rendement.
- Adapter les commandes selon la rotation des stocks.
- Anticiper les variations de prix matière.
Un pilotage précis des achats permet de stabiliser le coût matière et de préserver les objectifs de marge.
Relier achats, prix de vente et rentabilité
Les décisions d'achat influencent directement le prix de vente nécessaire pour atteindre la marge cible. Un coût matière plus élevé impose soit :
- une augmentation du prix de vente,
- une amélioration du rendement,
- ou une meilleure valorisation des parures.
Le pilotage global doit donc relier achats, rendement et pricing pour sécuriser la rentabilité.
Structurer ses achats dans une logique de pilotage complet
Les décisions d'achat ont un impact direct sur le rendement, le taux de perte et la marge finale. Pour sécuriser durablement la rentabilité, les achats doivent être intégrés dans une vision globale du pilotage, reliant l'ensemble des leviers - rendement, marge, pricing et gestion des stocks.
Glossaire
- Coût matière réel
- Prix d'achat HT au kilo divisé par le rendement réel constaté après découpe. C'est la seule base valable pour comparer deux fournisseurs.
- Mercuriale
- Référentiel des prix d'achat par ingrédient et par fournisseur, tenu à jour dans le temps. Elle sert de base au calcul du coût de revient des recettes.
- Prix négocié
- Tarif convenu avec le fournisseur, distinct du prix effectivement facturé. L'écart entre les deux ne se voit qu'au contrôle ligne à ligne des factures.
- Rendement fournisseur
- Rendement moyen constaté sur les lots d'un même fournisseur. Un écart durable entre deux fournisseurs sur ce point pèse davantage que quelques centimes de prix au kilo.
- Rotation des stocks
- Vitesse à laquelle un stock est écoulé et renouvelé. Elle conditionne le volume à commander et l'exposition aux pertes liées aux DLC.
Questions fréquentes sur les achats en boucherie
Comment choisir le fournisseur le plus rentable en boucherie ?
Il faut analyser le rendement réel obtenu, le taux de perte et la marge générée, pas uniquement le prix d'achat affiché.
Un fournisseur plus cher peut-il être plus rentable ?
Oui. Un meilleur rendement peut compenser un prix d'achat légèrement supérieur.
À quelle fréquence faut-il analyser les achats en boucherie ?
Une analyse régulière par lot permet d'identifier rapidement les écarts et d'ajuster les décisions.
Les achats influencent-ils directement la marge en boucherie ?
Oui. Le coût matière est la base du calcul de marge. Une variation non maîtrisée impacte immédiatement la rentabilité.