


Publié le 16 juin 2025 - Mis à jour le 11 septembre 2026 - md22
L'expert-comptable produit et certifie vos chiffres ; le conseiller en gestion vous aide à décider avec. Les deux missions ne se substituent pas : elles portent sur des périodes différentes, l'une sur l'exercice clos, l'autre sur le mois en cours.
Deux métiers qui ne travaillent pas sur la même horloge
La confusion vient d'une évidence apparente : les deux manipulent les mêmes données. Ce ne sont pourtant pas les mêmes métiers, et surtout pas le même horizon de temps.
L'expert-comptable travaille sur une période close. Son livrable de référence, le bilan, décrit un exercice terminé, souvent plusieurs mois après sa clôture. C'est une exigence de sa mission : un compte certifié suppose que tout soit rentré, vérifié, rapproché.
Le conseiller en gestion travaille sur la période en cours. Sa matière est le mois qui vient de s'écouler, comparé aux douze précédents. Il n'a pas à certifier quoi que ce soit : il a besoin d'une donnée assez juste, assez tôt, pour qu'une décision soit encore possible.
Ce que fait l'expert-comptable, et pourquoi c'est indispensable
Sa mission couvre un socle que personne d'autre ne peut assurer :
- enregistrer et contrôler les écritures comptables ;
- établir le bilan et le compte de résultat ;
- alerter sur les risques fiscaux et juridiques ;
- garantir la conformité vis-à-vis de l'administration.
Ce socle est une obligation, pas une option. Ce qu'il ne couvre pas, en revanche, relève rarement d'un manque de compétence : la lecture stratégique mois par mois, l'analyse fine des marges par produit ou l'anticipation de trésorerie sortent du périmètre d'une mission comptable classique, et de ses honoraires.
Ce que fait le conseiller en pilotage et gestion
Le conseiller intervient en aval de la production comptable, avec un objectif unique : rendre la décision possible. Concrètement, il :
- identifie les zones de surcoût et de sous-performance ;
- met en place des instruments de suivi - tableau de bord, prévisionnel, ratios mensuels ;
- analyse les marges, les achats et les prix de revient ;
- accompagne les arbitrages d'exploitation, carte, effectifs, approvisionnement.
Il ne remplace pas le cabinet comptable et n'a aucune vocation à le contrôler. Il exploite ce que le cabinet produit, à une fréquence que le cabinet n'a pas mandat d'assurer.
Le comparatif des deux rôles, poste par poste
Mises côte à côte, les deux missions cessent de se ressembler.
Expert-comptable et conseiller en gestion : ce qui les distingue
| Critère | Expert-comptable | Conseiller en gestion |
|---|---|---|
| Période traitée | Exercice clos | Mois en cours et 12 mois glissants |
| Livrable principal | Bilan, compte de résultat, liasse fiscale | Tableau de bord, analyse de marge, plan d'action |
| Exigence première | Exactitude et conformité | Fraîcheur et lisibilité |
| Fréquence | Annuelle, avec points intermédiaires | Mensuelle |
| Question à laquelle il répond | Qu'avons-nous fait, et est-ce conforme ? | Que faut-il changer, et dans quel ordre ? |
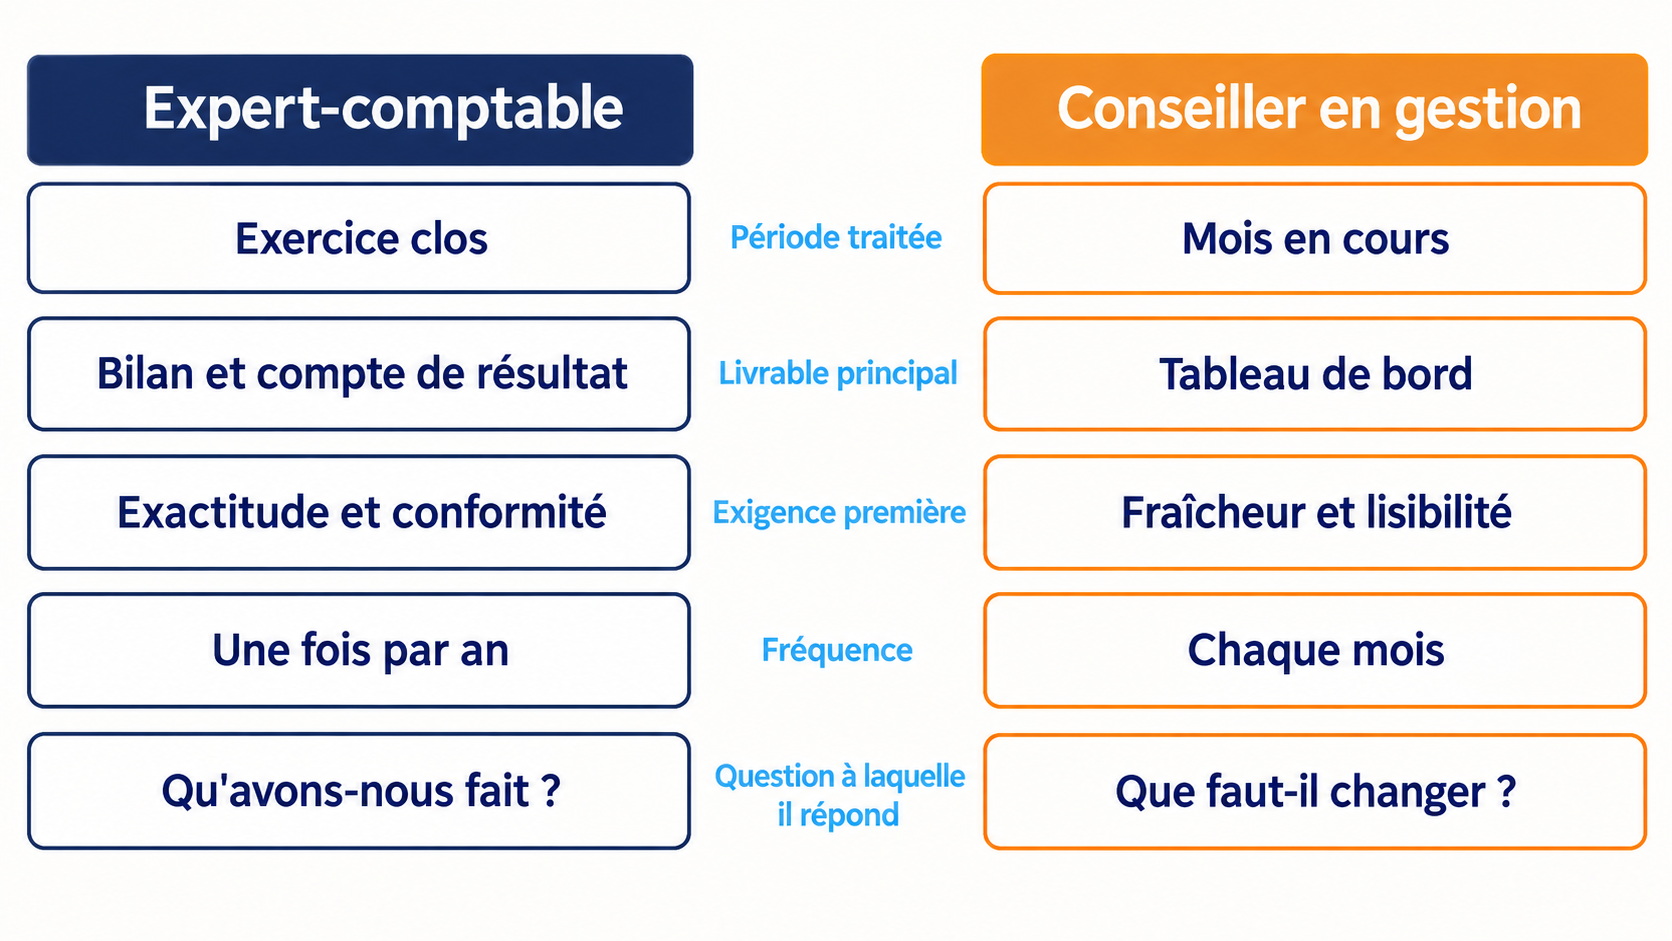
Un bilan dit ce qui s'est passé. Un tableau de bord dit ce qui est en train de se passer. Les deux lectures sont nécessaires, aucune ne remplace l'autre.
Le fichier FEC, langage commun des trois parties
La difficulté pratique du pilotage à trois - dirigeant, cabinet, conseiller - est l'absence de source partagée. Chacun travaille sur ses propres extractions, et les écarts se discutent au lieu des décisions.
Le fichier FEC lève cet obstacle. Normalisé par l'administration fiscale, il contient l'intégralité des écritures d'un exercice, il appartient à l'entreprise, et tout logiciel comptable sait le produire, y compris sur un exercice en cours.
Importé dans DionySols, il alimente les ratios d'exploitation du mois et des douze mois glissants : marge, masse salariale, charges fixes, résultat d'exploitation, trésorerie. Le dirigeant lit des indicateurs, pas des numéros de compte. Vous pouvez tester l'analyse d'un fichier FEC avant toute mise en place.
L'étage suivant relève du produit : une fois les ratios établis, l'écart se joue au niveau de la recette, où se lit la marge brute plat par plat.
À quel moment un conseiller devient utile
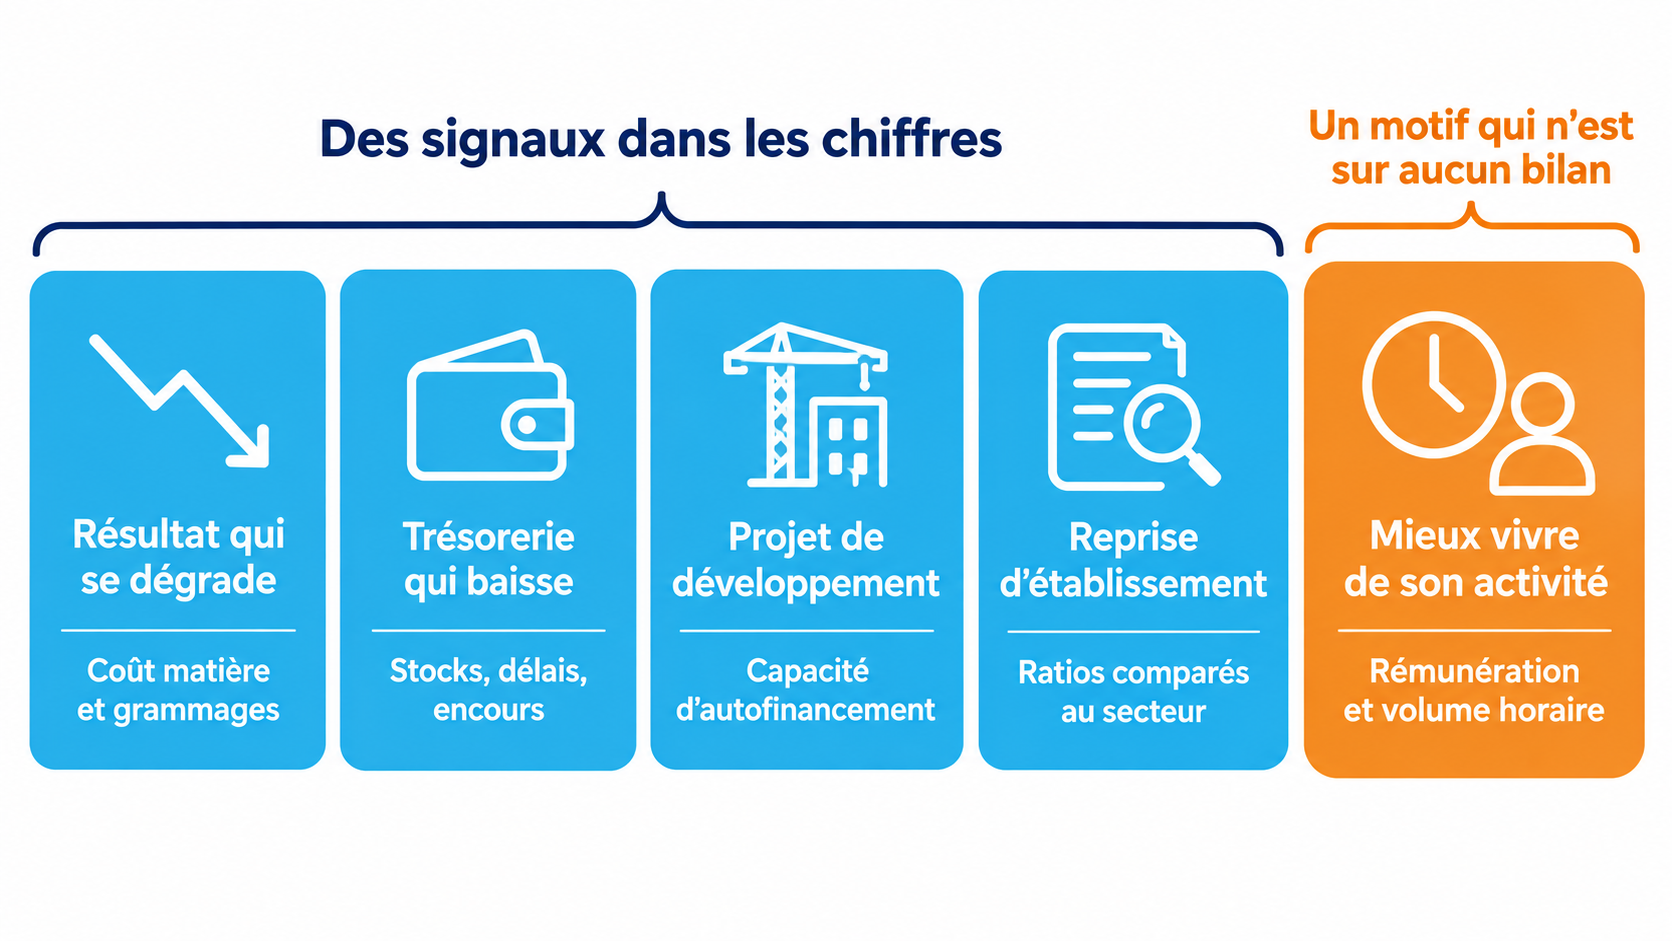
Quatre situations tiennent aux chiffres : un résultat qui se dégrade sans cause identifiée, une trésorerie qui baisse alors que le résultat est positif, un projet de développement à chiffrer, ou une reprise d'établissement à instruire.
La cinquième n'est pas de même nature, et c'est souvent celle qui décide : mieux vivre de son activité. Se payer correctement, réduire le volume d'heures, sortir de l'urgence permanente. Ce motif ne se lit sur aucun bilan, mais il s'instruit avec les mêmes chiffres.
Dans les quatre premiers cas, le point commun est le même : attendre le bilan pour comprendre coûte plusieurs mois d'exploitation. Les conseillers de la communauté monconseillerTPE interviennent sur ce terrain, avec les outils de pilotage rattachés.
Cinq situations, leur signal et le premier point à regarder
| Situation | Signal | Premier point regardé |
|---|---|---|
| Résultat qui se dégrade | La marge baisse à chiffre d'affaires constant | Coût matière et grammages |
| Trésorerie qui baisse | Résultat positif, compte en banque qui descend | Stocks, délais clients, encours de crédit |
| Projet de développement | Un investissement à décider | Capacité d'autofinancement sur douze mois |
| Reprise d'établissement | Des comptes à instruire avant de s'engager | Ratios comparés au secteur |
| Mieux vivre de son activité | Ce que vous vous versez ne correspond pas aux heures | Rémunération rapportée au volume horaire |
Glossaire du pilotage d'entreprise
- Fichier FEC
- Fichier des écritures comptables, format texte normalisé par l'administration fiscale, reprenant toutes les écritures d'une période. Il appartient à l'entreprise.
- 12 mois glissants
- Lecture cumulée des douze derniers mois écoulés, recalculée à chaque fin de mois. Elle neutralise la saisonnalité, contrairement à un cumul depuis l'ouverture de l'exercice.
- Résultat d'exploitation
- Ce que dégage l'activité courante, avant éléments financiers et exceptionnels. C'est l'indicateur de performance du métier lui-même.
- Compte d'attente 471
- Compte où sont logées provisoirement les écritures non affectées. Un solde qui grossit signale des pièces manquantes, et fausse la lecture du résultat.
Questions fréquentes sur le pilotage d'une TPE
Un conseiller en gestion remplace-t-il l'expert-comptable ?
Non, et il n'en a pas le droit. La tenue des comptes, l'établissement du bilan et les obligations déclaratives relèvent d'une mission réglementée. Le conseiller travaille en aval, sur l'exploitation des données produites.
Mon cabinet peut-il refuser de me transmettre un FEC provisoire ?
Le fichier porte les écritures de votre entreprise. Son édition sur un exercice en cours est une fonction standard des logiciels comptables, et l'extraire ne bloque aucune saisie ultérieure. Un refus tient le plus souvent à une organisation interne, rarement à une impossibilité technique.
Un restaurant de moins de dix salariés a-t-il vraiment besoin des deux ?
C'est souvent là que l'écart est le plus grand. Sur une petite structure, quelques points de coût matière ou une dérive d'heures suffisent à effacer le résultat de l'année. Le cabinet le constatera, mais après la clôture.
Un boucher ou un boulanger a-t-il les mêmes besoins de pilotage ?
Les ratios d'exploitation sont les mêmes. Ce qui change est l'origine des écarts : rendement de découpe et valorisation des parures chez le boucher, pertes de cuisson et invendus chez le boulanger. Le pilotage financier ne suffit pas seul : il faut le relier à la production.
Un conseiller peut-il m'aider à mieux vivre de mon activité ?
C'est souvent le motif réel de la démarche. La question se pose en trois points : ce que vous vous versez, le nombre d'heures que cela représente, et ce que l'activité pourrait supporter sans se fragiliser. Ces trois éléments se calculent à partir des mêmes données que le pilotage, et permettent d'arbitrer entre relever un prix, retirer un produit, ou revoir une organisation.