

Publié le 27 septembre 2024 - Mis à jour le 11 septembre 2026 - md22
Levier 1 - s'équiper d'un outil de pilotage centralisé
Piloter suppose d'avoir les données au même endroit. Tant que les recettes sont dans un classeur, les achats dans un parapheur et les ventes dans la caisse, chaque question simple - combien me coûte ce plat, quelle marge ai-je faite le mois dernier - demande une demi-journée de reconstitution. Une solution centralisée réunit ces sources et les tient à jour entre elles.
L'outil doit aussi porter un prévisionnel réaliste, auquel se comparer à n'importe quel moment de l'exercice. Un prévisionnel rangé dans un tiroir en janvier ne pilote rien ; un prévisionnel confronté au réel chaque fin de mois signale les dérives pendant qu'elles sont encore corrigeables.
Un chiffre qu'il faut reconstituer arrive toujours trop tard pour décider.
Levier 2 - suivre ses performances avec des indicateurs choisis
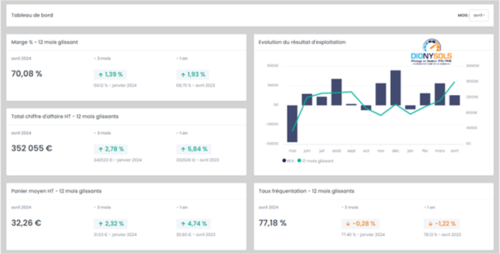
Piloter, c'est aussi analyser ce qui s'est passé pour comprendre pourquoi cela a fonctionné, ou pas. Encore faut-il suivre un nombre restreint d'indicateurs, choisis en fonction de l'activité, et les lire sur douze mois glissants plutôt que mois par mois : la saisonnalité d'un métier de bouche rend toute comparaison brute trompeuse.
Les indicateurs qui portent une décision
| Indicateur | Mode de calcul | Ce qu'il déclenche |
|---|---|---|
| Chiffre d'affaires | Ventes hors taxes de la période | Lecture de la fréquentation et du panier moyen |
| Coût matière | Achats consommés rapportés au chiffre d'affaires | Revue des grammages, des prix d'achat ou des prix de vente |
| Marge brute | Chiffre d'affaires diminué des achats consommés | Arbitrage sur la composition de la carte |
| Ratio de masse salariale | Masse salariale rapportée au chiffre d'affaires | Ajustement des plannings sur les volumes réels |
| Résultat d'exploitation | Produits diminués des charges d'exploitation | Vérification de la couverture des charges fixes |
La liste n'a rien d'universel : un tableau de bord de restaurant se lit autrement qu'une boucherie ou qu'un traiteur.
Le principe à retenir tient en une phrase : un indicateur, une action possible. Un indicateur que l'on regarde sans pouvoir rien en faire encombre le tableau de bord.
Levier 3 - optimiser ses coûts et sa profitabilité
Deux leviers seulement agissent sur le résultat : la marge dégagée sur chaque produit vendu, et le niveau des autres charges. Le premier se travaille au quotidien, et c'est de loin le plus rentable.
- passer par une centrale d'achat lorsque le volume le justifie ;
- organiser le stockage pour assurer la rotation et limiter la casse ;
- appliquer des méthodes de fixation des prix éprouvées - méthode OMNES pour l'équilibre d'une gamme, matrice de menu engineering pour arbitrer plat par plat ;
- surveiller les prix d'achat ligne à ligne, ce que fait DySiarc à partir des factures fournisseurs ;
- quantifier le prix de revient de chaque produit fini par un recettage précis.
Où agir sur le résultat, et avec quel effet
| Levier | Ce sur quoi il porte | Délai d'effet |
|---|---|---|
| Marge sur les produits vendus | Grammages, prix d'achat, prix de vente, composition de la carte | Immédiat, dès la vente suivante |
| Prix d'achat négociés | Conditions fournisseurs, volumes groupés, équivalences de références | Sur la prochaine commande |
| Rotation et pertes | Organisation du stockage, gestion des dates, casse | Quelques semaines |
| Charges fixes | Loyers, abonnements, assurances, énergie | À l'échéance du contrat |
Ce dernier point conditionne tous les autres : sans coût de revient fiable, une hausse de prix fournisseur passe inaperçue et se retrouve directement en moins sur le résultat.
Levier 4 - apprendre à décoder son bilan comptable
Le bilan est un état des lieux arrêté à une date : ce que l'entreprise possède - l'actif - et ce qu'elle doit - le passif. Les deux colonnes sont égales par construction. Savoir le lire, c'est identifier les postes de dépenses qui pèsent, mesurer la rentabilité réelle et décider où réinvestir.
Il a cependant un défaut structurel : il arrive souvent deux à trois mois après la clôture, et ne dit rien de l'exercice en cours. D'où l'intérêt du fichier des écritures comptables, le FEC, que votre cabinet peut éditer chaque mois et qui permet une lecture bien plus fraîche. Nous expliquons comment le lire sans être comptable dans un article dédié.
Le bilan raconte l'année écoulée. Le pilotage se joue sur le mois en cours.
Levier 5 - bien s'entourer et se faire accompagner
Prendre du recul sur sa propre activité est difficile, et rien n'oblige à le faire seul. Un conseiller en pilotage de TPE apporte un regard extérieur, un plan d'action adapté à la situation réelle et un suivi dans la durée, avec un objectif simple : améliorer la marge et le résultat d'exploitation.
C'est un métier distinct de celui de l'expert-comptable, qui tient la comptabilité et produit le bilan. Les deux rôles se complètent plus qu'ils ne se concurrencent.
Glossaire du pilotage d'activité
- Prévisionnel
- Projection chiffrée de l'activité sur un exercice, servant de point de comparaison au réalisé.
- Coût matière
- Part des achats consommés dans le chiffre d'affaires, exprimée en pourcentage.
- 12 mois glissants
- Période mobile couvrant les douze derniers mois révolus, recalculée chaque fin de mois. Neutralise la saisonnalité.
- Résultat d'exploitation
- Différence entre les produits et les charges liés à l'activité courante, hors éléments financiers et exceptionnels.
- Méthode OMNES
- Règle d'équilibre d'une gamme de prix, fondée sur la répartition des références entre trois niveaux tarifaires.
Questions fréquentes sur le pilotage d'activité
Par quoi commencer pour piloter son activité ?
Par la centralisation des données. Tant que recettes, achats et ventes vivent dans trois endroits différents, aucun indicateur n'est fiable. Une fois les sources réunies, le choix des indicateurs et la comparaison au prévisionnel deviennent immédiats.
Combien d'indicateurs faut-il suivre dans un restaurant ?
Peu, et toujours les mêmes. Chiffre d'affaires, coût matière, marge brute, ratio de masse salariale et résultat d'exploitation suffisent à déclencher les décisions courantes. Un indicateur qui n'appelle aucune action encombre le tableau de bord.
À quelle fréquence faut-il regarder ses chiffres ?
Chaque fin de mois, sur douze mois glissants. La lecture mensuelle signale les dérives pendant qu'elles sont corrigeables, et les douze mois glissants neutralisent la saisonnalité propre aux métiers de bouche.
Un boucher ou un boulanger suit-il les mêmes indicateurs qu'un restaurant ?
La logique est la même, les indicateurs diffèrent. Une boucherie pilote d'abord ses rendements de découpe et ses pertes matière, une boulangerie ses rendements de production et sa casse d'invendus, un restaurant sa carte et son coût matière par plat.
Le pilotage remplace-t-il l'expert-comptable ?
Non. L'expert-comptable tient la comptabilité et produit le bilan, obligations légales. Le pilotage est une lecture de gestion, plus fréquente et tournée vers la décision. Les deux démarches se complètent.